Взыскание задолженности по договору займа: порядок, сроки и защита должника
Взыскание задолженности по договору займа — это совокупность законных способов, с помощью которых кредитор добивается возврата просроченной суммы: от уведомлений и переговоров до обращения в суд и принудительного исполнения. Общий срок исковой давности составляет три года, однако если долг возвращается частями по графику, срок необходимо определять применительно к соответствующим просроченным платежам.
Договор займа обязателен к исполнению, даже если оформлен онлайн в пару кликов, а размер штрафов и порядок взыскания строго ограничены законом. Разберём, из чего складывается сумма долга, как кредитор доказывает его в суде, что вправе и чего не вправе делать коллекторы и приставы, и что делать заёмщику, если платить нечем.
Содержание
- Коротко: как проходит взыскание долга по договору займа
- Что такое взыскание задолженности по договору займа
- Как кредитор доказывает долг: документы и взыскание по расписке
- Из чего складывается сумма долга: основной долг, проценты и неустойка
- Досудебное взыскание: претензия и коллекторы
- Судебное взыскание долга: судебный приказ или иск
- Срок исковой давности по договору займа: 3 года
- Исполнительное производство: что вправе судебный пристав
- Матрица решений: ваша ситуация → что делать
- Что делать заёмщику, если платить нечем
- Мифы и реальность о взыскании долгов по займам
- Как это устроено в ООО МФК «Джой Мани»
- Часто задаваемые вопросы
- Заключение
- Источники
Коротко: как проходит взыскание долга по договору займа
Кратко по шагам взыскания задолженности по займу:
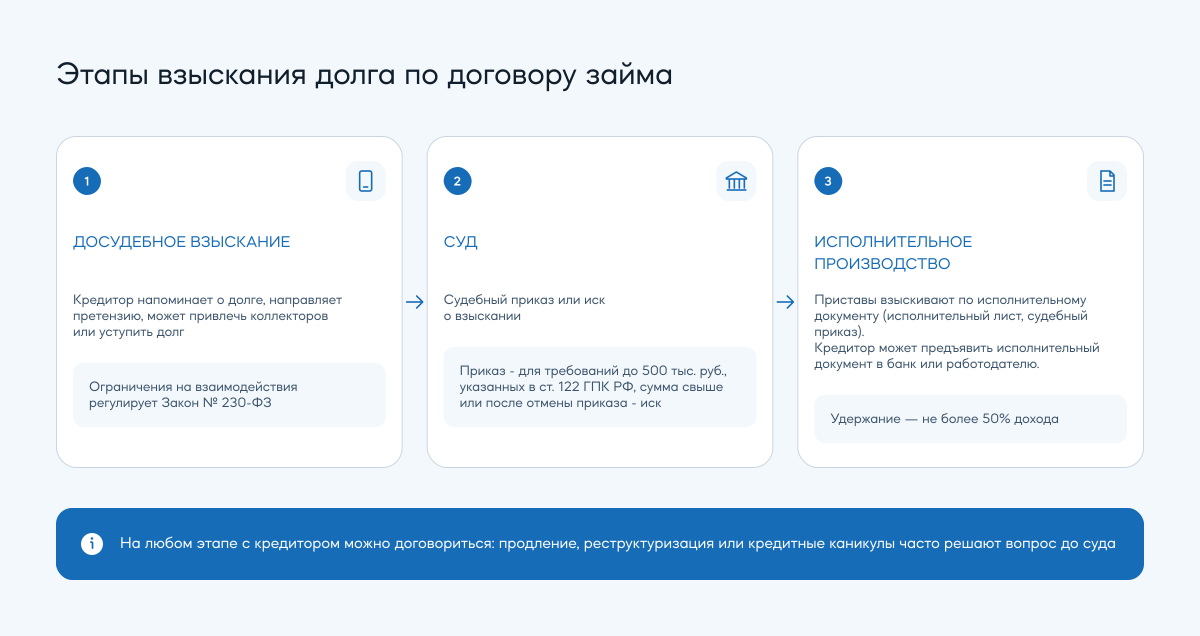
- Досудебная стадия. Кредитор напоминает о долге, направляет претензию, может привлечь коллекторов или уступить долг — всё это регулирует закон № 230-ФЗ.
- Суд. Если сумма взыскания не превышает 500 000 руб. и при условии, что требование относится к категориям, предусмотренным ст. 112 ГПК РФ, то кредитор обращается в мировой суд за вынесением судебного приказа; по большей сумме или после отмены приказа — подаёт иск в суд.
- Срок давности. Общий срок исковой давности — 3 года (ст. 196 ГК РФ). Суд не применяет его автоматически: об истечении срока должна заявить сторона спора до вынесения решения.
- Исполнение. По исполнительному документу (исполнительный лист, судебный приказ) судебный пристав возбуждает исполнительное производство и применяет меры принудительного взыскания: удержание из дохода, арест счетов, арест имущества. В предусмотренных законом случаях взыскатель может предъявить исполнительный документ непосредственно в банк или иную организацию без возбуждения исполнительного производства у приставов.
- Пределы. Ставка по потребительскому займу не может превышать 0,8% в день, а общая переплата по займам сроком до года — 100% от суммы займа (для договоров, заключенных с 01.04.2026). В случае, если заем был получен на предпринимательские цели – пределы, установленные Федеральным законом №353-ФЗ, не предусмотрены.
- Главное для должника. Не прятаться: с кредитором, который видит готовность решать вопрос, почти всегда можно договориться о рассрочке, реструктуризации или кредитных каникулах.
Комментарий юриста. Действие Федерального закона №230-ФЗ не распространяется на взыскание задолженности в отношении индивидуальных предпринимателей, по обязательствам, которые возникли в результате осуществления ими предпринимательской деятельности.
Что такое взыскание задолженности по договору займа
Взыскание задолженности по договору займа — это реализация права займодавца требовать исполнения денежного обязательства, когда заёмщик не возвращает сумму займа или иные причитающиеся платежи в установленный срок. Основные правила договора займа закреплены в статьях 807–811 ГК РФ.
Процесс взыскания задолженности по займу проходит несколько стадий, и до суда доходит не каждый долг. Вот как устроена эта лестница:
|
Стадии взыскания долга по договору займа |
||
|
Стадия |
Что происходит |
Чем регулируется |
|
Добровольная |
Заёмщик платит по графику или гасит долг после первого напоминания |
Условия договора |
|
Досудебная |
Кредитор ведёт переговоры, может привлечь коллекторов или уступить долг, или направить претензию |
230-ФЗ, 353-ФЗ |
|
Судебная |
Кредитор получает судебный приказ или подаёт иск о взыскании задолженности |
ГПК РФ |
|
Исполнительная |
Судебный пристав взыскивает долг принудительно по исполнительному листу/по судебному приказу. В отдельный случаях кредитор передает исполнительный документ напрямую в банк или иную организацию, предусмотренную законом |
229-ФЗ |
Важно: даже небольшая просрочка по микрозайму фиксируется в кредитной истории и может быть учтена иными кредиторами при рассмотрении следующих заявлений на заем.
Как кредитор доказывает долг: документы и взыскание по расписке
Чтобы взыскать долг, кредитор должен доказать три вещи: что договор заключён, что деньги переданы и что они не возвращены. Кредитор подтверждает требование договором, распиской, платежными документами и иными доказательствами передачи денег — без этого суд в иске откажет. Что обычно входит в доказательную базу:
- Договор займа — бумажный или электронный, подписанный простой электронной подписью (например, кодом из СМС).
- Доказательства передачи денег — банковская выписка, платёжное поручение, квитанция, чек о переводе на карту.
- Расчёт задолженности — с разбивкой на основной долг, проценты и неустойку на конкретную дату.
- Переписка и уведомления — взаимодействие между сторонами, претензия и подтверждение её отправки.
Из чего складывается сумма долга: основной долг, проценты и неустойка
Сумма требования может состоять из основного долга, договорных процентов, неустойки и иных предусмотренных законодательством или договором платежей. Для потребительского кредита или займа действуют специальные ограничения Федерального закона № 353-ФЗ и Федерального закона №151-ФЗ. Разберём по частям:
|
Элемент |
Что это |
Ограничение (2026) |
|
Основной долг («тело») |
Сумма, которую заёмщик получил |
Для потребительских микрозаймов ограничения по сумме: До 1 млн ₽ для МФК, до 500 тыс. ₽ для МКК Для займов на бизнес (для юридических лиц и индивидуальных предпринимателей) – до 15 млн ₽ |
|
Проценты |
Плата за пользование деньгами |
Для потребительских микрозаймов ограничения не более 0,8% в день (полная стоимость займа не более 292% годовых). С 01.10.2026 действуют ограничения: при наличии у заемщика два дорогих займа (с ПСК более 200 % годовых), ПСК по новому займу не может превышать 200 % годовых. |
|
Неустойка (штраф, пени) |
Санкция за просрочку |
Для потребительских микрозаймов ограничения: если в период нарушения обязательства на сумму займа продолжают начисляться договорные проценты, неустойка не может превышать 20% годовых от суммы просроченной задолженности; если проценты за соответствующий период не начисляются — предел составляет 0,1% суммы просроченной задолженности за каждый день нарушения. |
|
Общая переплата |
Проценты + неустойка вместе |
Не более 100% суммы потребительского займа (срок до года) |
Ключевое ограничение: по потребительским займам сроком до одного года начисленные проценты, неустойка и иные платежи за услуги, товары, работы вместе не могут превысить 100% от суммы займа — это правило действует с 1 апреля 2026 года (545-ФЗ изменил ст. 5 закона № 353-ФЗ; ранее предел составлял 130%). Как только сумма начислений достигает лимита, кредитор обязан остановить начисление.
Пример расчёта. Вы взяли потребительский заем 10 000 ₽ на 30 дней. По закону проценты, неустойка и иные платежи за услуги, товары, работы вместе не могут превысить ещё 10 000 ₽. Значит, максимум, который с вас могут потребовать кредитор по такому займу, — 20 000 ₽ (10 000 ₽ основного долга + не более 10 000 ₽ всех начислений), сколько бы времени ни прошло. Это защита заёмщика: долг не растёт бесконечно. Важно помнить, что в данный размер ограничений не входят судебные расходы (например, на оплату государственной пошлины), а также расходы, которые могут возникнуть при принудительном исполнении — исполнительский сбор и другие предусмотренные законом расходы.
Досудебное взыскание: претензия и коллекторы
Досудебное взыскание позволяет попытаться решить вопрос без суда: кредитор может напомнить о задолженности, направить требование, предложить изменение порядка погашения или использовать другие законные способы взаимодействия . На этой стадии к работе могут подключиться коллекторы — и их действия регулирует закон № 230-ФЗ.
Легальный взыскатель обязан состоять в государственном реестре ФССП, а также выполнять требования закона №230-ФЗ —можно проверить на сайте службы. По закону № 230-ФЗ взыскатель вправе:
- звонить не чаще 1 раза в день, 2 раз в неделю и 8 раз в месяц;
- направлять сообщения по разным каналам связи не чаще 2 раза в сутки, 4 раз в неделю, 16 раз в месяц;
- связываться, в том числе направлять сообщения, только с 8:00 до 22:00 в будни и с 9:00 до 20:00 в выходные по местному времени должника;
- проводить личную встречу не чаще 1 раза в неделю;
- в начале разговора назвать своё ФИО и индивидуальный идентификационный код (при наличии последнего), наименование организации, а также сведения о наличии просроченной задолженности (в том числе могут быть сообщены размер).
Взыскателю запрещено: угрожать, применять силу, портить имущество, вводить в заблуждение, раскрывать долг третьим лицам и общаться с родственниками или коллегами без отдельного письменного согласия заёмщика и родственников или коллег. При нарушениях жалуйтесь в ФССП, СРО и Банк России — куда и как жаловаться на МФО и коллекторов, мы разобрали отдельно.
Кредитор также вправе уступить (продать) долг организации или специализированному обществу, указанным в ст. 12 закона № 353-ФЗ — передача требования к физическому лицу допускается только при выполнении специальных условий, включая письменное согласие заёмщика. Смена кредитора не отменяет долг, но и не увеличивает его: новый взыскатель не может требовать больше, чем было по договору, а заёмщик сохраняет предусмотренные законодательством возражения и способы защиты.
Судебное взыскание долга: судебный приказ или иск
Если досудебная работа не дала результата, кредитор идёт в суд.
Судебный приказ
Судебный приказ — упрощённая форма судебной защиты. Мировой судья выносит его без обычного судебного заседания и вызова сторон, если требование соответствует статье 122 ГПК РФ; размер денежных сумм, подлежащих взысканию в приказном порядке, не должен превышать установленный статьёй 121 ГПК РФ предел в 500 000 ₽. Для МФО это самый частый и дешёвый путь.
Как должнику отменить судебный приказ
У должника есть 10 дней со дня получения копии приказа, чтобы подать возражения мировому судье (ст. 128–129 ГПК РФ). Госпошлина за это не взимается. Получив его, судья обязан отменить приказ. После этого кредитор сможет взыскивать долг только в обычном исковом порядке, что дольше и дороже.
Исковое производство
Иск кредитор подаёт по месту жительства заёмщика. Кредитор подаёт иск о взыскании задолженности, прикладывает договор, расчёт долга и доказательства передачи денег, оплачивает госпошлину. В отличие от приказа, это полноценный процесс с заседаниями, где заёмщик может возражать: оспаривать расчёт, заявлять об истечения срока давности, просить снизить несоразмерную неустойку (ст. 333 ГК РФ).
Срок исковой давности по договору займа: 3 года
Общий срок исковой давности установлен статьёй 196 ГК РФ и составляет 3 года. Начало его течения определяется по статье 200 ГК РФ с учётом даты, когда соответствующее обязательство должно было быть исполнено. Если договор предусматривает возврат займа по частям или периодическими платежами, срок давности рассчитывается отдельно применительно к соответствующим просроченным платежам. Если кредитор обратился в суд позже, заёмщик может заявить об истечении срока исковой давности, и суд откажет во взыскании.
Действия, свидетельствующие о признании долга, могут прервать течение срока давности в порядке статьи 203 ГК РФ, например:
- частичная оплата долга. Но если обязательство исполняется по частям и должник признал только одну часть или отдельный периодический платёж, то это не является автоматическим основанием для перерыва давности по остальным частям;
- письменное признание долга, просьба об отсрочке или рассрочке, подписанный акт сверки;
Важно: правило истечения срока исковой давности суд не применяет автоматически — о нём нужно заявить. Подробнее — в материале «Срок исковой давности по микрозаймам».
Исполнительное производство: что вправе судебный пристав
Если у взыскателя имеется исполнительный документ (судебный приказ, исполнительный лист) и он предъявлен в ФССП, судебный пристав решает вопрос о возбуждении исполнительного производства по Федеральному закону № 229-ФЗ. В тех случаях, когда законом предоставляется срок для добровольного исполнения, по общему правилу он составляет 5 дней с момента, определяемого статьёй 30 Закона № 229-ФЗ. Если долг не закрыт, пристав применяет меры принудительного взыскания задолженности:
- удержание до 50% из зарплаты, пенсии и иных доходов;
- арест и списание денег с банковских счетов и карт;
- арест имущества с последующей продажей на торгах;
- запрет на выезд за границу (при долге от 30 000 ₽, в ряде случаев — от 10 000 ₽);
- ограничение регистрационных действий с имуществом.
При этом закон защищает минимум средств к существованию: по заявлению должника на счёте ежемесячно сохраняется сумма в размере прожиточного минимума. Единственное жильё, предметы быта и инструменты для работы по общему правилу защищены от изъятия.
Матрица решений: ваша ситуация → что делать
Быстрая навигация по типовым ситуациям взыскания. Найдите свою строку и переходите к нужному разделу.
|
Ваша ситуация |
Как это читать |
Что делать |
|
Понимаете, что не заплатите вовремя |
Просрочки ещё нет |
Связаться с кредитором и запросить доступные варианты урегулирования (продление срока возврата или реструктуризацию) |
|
Начались звонки и претензии |
Досудебная стадия |
Установить, кто взаимодействует, проверить полномочия и фиксировать нарушения |
|
Пришёл судебный приказ |
Приказное производство |
Подать возражения в 10 дней — приказ отменят |
|
Пришла повестка по иску |
Исковое производство |
Проверить расчёт, заявить о сроке давности, просить снизить неустойку |
|
Списывают деньги с карты |
Исполнительное производство |
Проверить источник списанных средств, защищённые выплаты и право на сохранение прожиточного минимума |
|
Долгов много и платить объективно нечем |
Долговая нагрузка критична |
Проверить основания судебного или внесудебного банкротства |
|
Требуют деньги по займу, которого не брали |
Возможны мошенничество или ошибка |
Запросить документы, оспорить сведения, при признаках мошенничества обратиться в полицию или в суд |
Что делать заёмщику, если платить нечем
Если стало понятно, что внести очередной платёж не получится, разумно как можно раньше обратиться к кредитору и зафиксировать обращение. Можно запросить отсрочку, реструктуризацию или иной доступный вариант, но конкретные условия зависят от закона, договора и программ кредитора. Разберём рабочие инструменты.
Чек-лист: 5 действий в первые дни просрочки
- Свяжитесь с кредитором до даты платежа или сразу после — объясните ситуацию.
- Попросите продление (пролонгацию) или отсрочку.
- Если доход упал надолго — подайте на реструктуризацию: меньший платёж, больший срок.
- При серьёзных основаниях (болезнь, потеря работы) оформите кредитные каникулы.
- Соберите документы, подтверждающие временную неплатёжеспособность, — они пригодятся.
- Продление срока. В договоре обычно предусмотрена пролонгация: платёж переносится, вы оплачиваете только проценты за дополнительный срок.
- Реструктуризация. Кредитор снижает ставку или «растягивает» платежи. См. условия реструктуризации.
- Кредитные каникулы. По закону № 353-ФЗ можно приостановить платежи на срок до 6 месяцев при снижении дохода более чем на 30% или по другим основаниям. См. информацию о кредитных каникулах.
- Рефинансирование. Один долг закрывается другим на лучших условиях. См. рефинансирование.
- Внесудебное банкротство. Если долгов от 25 000 до 1 000 000 ₽, нет имущества для взыскания, а также при соблюдении иных условий, предусмотренных Федеральным законом № 127-ФЗ, можно бесплатно списать их через МФЦ за 6 месяцев.
Мифы и реальность о взыскании долгов по займам
Миф: за неуплату микрозайма сажают в тюрьму. Сам факт просрочки автоматически уголовной ответственности не создаёт. Статья 177 УК РФ предусматривает ответственность за злостное уклонение от погашения кредиторской задолженности в крупном размере после вступления соответствующего судебного акта в законную силу; порог крупного размера составляет свыше 3,5 млн рублей.
Миф: долг можно не платить — он сам спишется. Сам по себе долг не исчезает. Он растёт за счёт процентов и неустойки (в пределах лимита – для потребительских займов), передаётся коллекторам, взыскивается через суд и приставов и влияет на кредитную историю. «Списать» долг можно только через банкротство или истечение срока давности — и то если вовремя о нём заявить, а по договору с графиком требуется отдельно оценивать сроки по соответствующим платежам.
Миф: коллекторы могут прийти и забрать имущество. Нет. Изымать имущество вправе только судебные приставы и только по решению суда. Коллекторы — это досудебная стадия; их полномочия ограничены ст. 230-ФЗ, а любые угрозы и порча имущества незаконны.
Миф: через 3 года долг аннулируется автоматически. Срок исковой давности не применяется сам собой. О нём нужно заявить в суде, и он прерывается при признании долга — например, частичной оплатой. Пока вы молчите, кредитор может выиграть дело и по старому долгу.
Как это устроено в ООО МФК «Джой Мани»
ООО МФК «Джой Мани» работает под брендом Joymoney (зарегистрированный товарный знак № 853625), далее по тексту — Joymoney. Компания строит взыскание так, чтобы до суда и приставов дело по возможности не доходило: при первых признаках сложностей заёмщик может обратиться за продлением срока возврата, реструктуризацией или кредитными каникулами. Joymoney работает с 2014 года, входит в СРО «МиР» и поднадзорна Банку России.
Если выплата займа стала сложной, не ждите просрочки — оформите заявку на реструктуризацию или узнайте про кредитные каникулы. Специалисты рассмотрят обращение и предложат варианты урегулирования.
Часто задаваемые вопросы
Через сколько МФО подают в суд?
Единого установленного законом срока не предусмотрено, конкретный срок зависит от кредитора: кто-то обращается в суд раньше, кто-то дольше работает с долгом сам. Для МФО суд — крайняя мера, потому что по небольшим займам расходы на процесс могут превысить саму задолженность.
Через какое время МФО передают долг коллекторам?
Обычно через 1–3 месяца безуспешной собственной работы с должником. Кредитор вправе уступить долг по ст. 12 закона № 353-ФЗ. Проверить, что взыскатель легальный, можно в государственном реестре ФССП.
Какой срок исковой давности по договору займа?
Три года с момента просрочки (ст. 196, 200 ГК РФ). Срок прерывается, если должник признал долг — например, внёс частичный платёж. При погашении по графику срок давности необходимо рассчитывать применительно к отдельным просроченным платежам. Суд применяет давность только по заявлению ответчика.
Можно ли отменить судебный приказ по займу?
Да. В течение 10 дней со дня получения копии приказа подайте возражения мировому судье (ст. 129 ГПК РФ). Оплата госпошлины не требуется. После отмены кредитор сможет взыскивать долг только через иск.
Сколько всего могут взыскать по микрозайму?
По займам сроком до года проценты, неустойка и иные платежи по услугам, работам, товарам вместе не должны превышать 100% от суммы займа (для договоров потребительского займа, заключенных с 01.04.2026). То есть с займа в 10 000 ₽ к возврату — не более 20 000 ₽ с учётом всех вышеперечисленных начислений. В предельные начисления не включаются судебные расходы, а также расходы, которые могут возникнуть в рамках принудительного взыскания.
Что делать, если требуют деньги по займу, который я не брал?
Это может быть мошенничество или ошибка. Запросите у кредитора договор и документы о выдаче денег, напишите заявление о несогласии, при отказе — обращайтесь в суд и полицию. Если доказано, что заем оформлен не вами, задолженность аннулируют.
Могут ли приставы списать все деньги с карты?
Нет. Для периодических доходов действуют ограничения удержаний (до 50 %), отдельные поступления защищены статьёй 101 Закона № 229-ФЗ, а должник может использовать механизм сохранения прожиточного минимума.
Заключение
Долг по договору займа может возникнуть и у надёжного заёмщика. Важно понимать логику взыскания: сначала кредитор пытается договориться, затем идёт в суд, а затем – передает в ФССП на взыскание в рамках исполнительного производства или напрямую в банк. У заёмщика на каждой стадии есть законные инструменты защиты — от возражений на судебный приказ до заявления о сроке давности и банкротства. Главное — не прятаться от проблемы, а решать её цивилизованными методами и как можно раньше.
Joymoney старается оставаться на связи со своими заёмщиками и решать вопросы до того, как они превратятся в просрочку. Если вы понимаете, что не справляетесь с платежом, напишите нам в чат в личном кабинете, на info@joy.money или позвоните на горячую линию 8 (499) 490-25-64 — специалисты на связи с 6:00 до 20:00 по московскому времени.
Источники
Источники: федеральные законы в действующей редакции, решения и разъяснения Банка России, государственный реестр бюро кредитных историй и реестр ФССП.
- Гражданский кодекс РФ, ст. 196, 200, 333, 807–811 (исковая давность, договор займа, неустойка). КонсультантПлюс. Дата обращения: 05.10.2026.
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», ст. 5, 12 (ограничение ставки и переплаты, уступка прав требования). Дата обращения: 05.10.2026.
- Федеральный закон от 28.05.2024 № 545-ФЗ (снижение предела переплаты до 100% с 01.04.2026). Дата обращения: 05.10.2026.
- Федеральный закон от 03.07.2016 № 230-ФЗ «О защите прав физических лиц при взыскании просроченной задолженности». Дата обращения: 05.10.2026.
- Гражданский процессуальный кодекс РФ, ст. 128–129 (судебный приказ и его отмена). Дата обращения: 05.10.2026.
- Уголовный кодекс РФ, ст. 177 (злостное уклонение от погашения кредиторской задолженности). Дата обращения: 05.10.2026.
- Федеральный закон от 02.10.2007 № 229-ФЗ «Об исполнительном производстве». Дата обращения: 05.10.2026.
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)», внесудебное банкротство. Дата обращения: 05.10.2026.
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой или юридической консультацией. Нормы законодательства приведены на дату публикации и могут меняться. Условия займа определяются договором. Издатель: ООО МФК «Джой Мани».
Материал подготовлен Joymoney — сервисом онлайн-займов ООО МФК «Джой Мани» (ИНН 5407496776, ОГРН 1145476064711, номер в госреестре МФО 651403550005450). Компания работает с 2014 года, является членом СРО «МиР» и находится под надзором Банка России.
Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день