Как устроен целевой заем
Целевой заем — это заём, который по договору можно потратить только на заранее оговорённую цель: покупку квартиры, автомобиля, оборудования, оплату образования или услуг, а также на погашение задолженности по ранее полученным кредитам. Базовые правила такого займа закреплены в статье 814 Гражданского кодекса РФ: заёмщик обязан обеспечить займодавцу возможность контролировать, куда ушли деньги, а при нарушении цели займодавец вправе потребовать досрочного возврата всей суммы вместе с причитающимися процентами.
От обычного нецелевого займа такой договор отличается не способом выдачи денег, а обязанностью использовать их по назначению: деньги нельзя тратить свободно, а за нарушение цели предусмотрена ответственность по закону. Разберём, что подразумевает договор целевого займа, какие права и обязанности есть у сторон, как подтвердить целевое использование средств и что будет, если условие о цели нарушено.
Содержание
- Коротко: главное о целевом займе
- Что такое целевой заем простыми словами
- Что говорит закон: статья 814 ГК РФ
- Чем целевой заем отличается от нецелевого
- Виды целевых займов: потребительские и предпринимательские
- Права и обязанности сторон договора
- Что прописывают в договоре целевого займа
- На что выдают целевые займы
- Обеспечение: когда нужен залог или поручитель
- Как оформить целевой заем
- Погашение: график и состав платежа
- Нарушение цели и расторжение договора
- Преимущества и недостатки целевого займа
- Мифы и реальность о целевом займе
- Как это устроено в ООО МФК «Джой Мани»
- Часто задаваемые вопросы
- Заключение
Коротко: главное о целевом займе
- Целевой заем — заём на конкретную цель, указанную в договоре; тратить деньги на другое нельзя.
- Правовая основа — статья 814 ГК РФ: заёмщик обязан обеспечить займодавцу контроль за целевым использованием средств.
- При нарушении цели займодавец вправе отказаться от дальнейшего исполнения договора, потребовать досрочного возврата займа и уплаты причитающихся процентов.
- Целевой заем бывает потребительским и предпринимательским — от этого зависит, какие специальные правила применяются к договору.
- Целевое назначение займа подтверждают документами: договором купли-продажи, счётом, чеком, актом — в зависимости от цели.
- По крупным целевым займам часто требуется обеспечение — залог имущества или поручительство, но оно обязательно не для каждого целевого займа.
- Возврат осуществляется в порядке, указанном в договоре: разовым платежом либо по графику — равными или дифференцированными платежами.
Комментарий юриста. Наличие слова «целевой» в рекламе само по себе ещё не определяет правовой режим займа: значение имеют согласованные условия конкретного договора. Прежде чем подписывать документы, проверьте не только назначение средств, но и перечень подтверждений, сроки их представления и последствия нарушений. Цель должна быть достаточно определённой, чтобы обе стороны понимали, какие траты допустимы.
Что такое целевой заем простыми словами
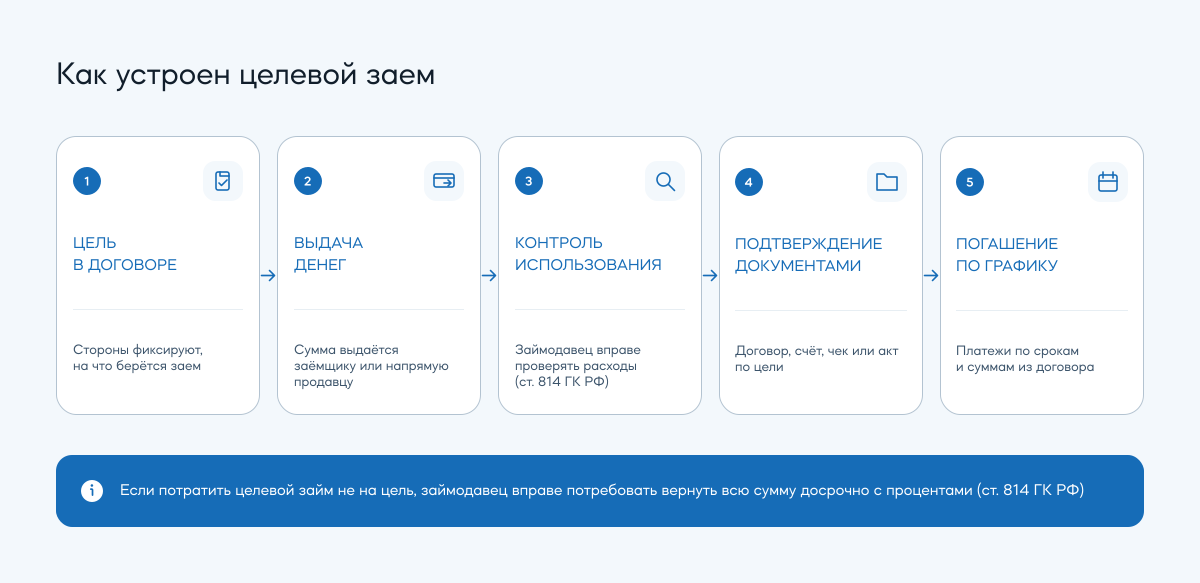
Целевой заем — это заём, выданный на оговорённую в договоре цель, когда заёмщик не может свободно распоряжаться деньгами. Цель фиксируется в договоре, а займодавец получает право проверять, как расходуются средства. Это и есть ключевое отличие от обычного займа: важно не только вернуть деньги, но и потратить их строго по назначению.
По способу передачи денег целевой заем бывает двух видов:
- Денежный. Сумма выдаётся заёмщику (наличными или на карту), но с обязательством потратить её на указанную цель.
- С прямой оплатой цели. Деньги перечисляются напрямую продавцу или поставщику, минуя заёмщика. Так работает, например, автокредит: заёмщик не получает «живые» деньги, а сразу оплачивает машину.
Важно помнить, что прямое перечисление продавцу упрощает подтверждение расхода, но не отменяет обязанность соблюдать остальные условия договора. При перечислении денег заёмщику важно сохранять документы о платежах, особенно когда цель разбита на несколько покупок или этапов работ.
Следует различать два понятия. Целевое назначение — это согласованная причина выдачи займа: покупка, оплата услуги, рефинансирование. Целевое использование — фактическое направление денег именно на эту цель.
Что говорит закон: статья 814 ГК РФ
Договор целевого займа регулирует статья 814 Гражданского кодекса РФ. Она определяет само понятие и последствия нарушения цели.
Пункт 1. Если договор займа заключён с условием использования заёмщиком полученных средств на определённые цели (целевой заём), заёмщик обязан обеспечить возможность осуществления займодавцем контроля за целевым использованием займа.
Пункт 2. В случае невыполнения заёмщиком условия договора о целевом использовании займа, а также при нарушении обязанностей по пункту 1 займодавец вправе отказаться от дальнейшего исполнения договора займа, потребовать от заёмщика досрочного возврата предоставленного займа и уплаты причитающихся на момент возврата процентов, если иное не предусмотрено договором.
Из нормы следуют несколько практических выводов:
- условие о цели должно быть прямо прописано в договоре — иначе заём не считается целевым, и права на контроль по статье 814 ГК РФ у займодавца не возникнет;
- назначение займа следует согласовать прямо и однозначно в тексте договора;
- заёмщик обязан не препятствовать контролю, а предоставлять документы и доступ к информации о расходах;
- если речь идёт о потребительском займе гражданину, одновременно применяются специальные правила Федерального закона № 353-ФЗ;
- досрочный возврат — это право займодавца при наличии соответствующего нарушения, а не автоматическое прекращение договора в день обнаружения несоответствия;
- нарушение цели даёт займодавцу право на досрочный возврат и проценты.
Судебная практика по статье 814 ГК РФ подтверждает: бремя доказывания нецелевого использования лежит на займодавце, но при подтверждённом нарушении суды поддерживают требования о досрочном возврате и уплате причитающихся процентов.
[Ссылка в тексте: статья 814 ГК РФ в действующей редакции — на первоисточник (pravo.gov.ru / КонсультантПлюс).]
Чем целевой заем отличается от нецелевого
Нецелевой заем выдаётся деньгами, и заёмщик распоряжается ими как угодно — без отчёта о тратах. Целевой жёстко привязан к цели и сопровождается контролем. Отсюда и остальные различия.
|
Параметр |
Целевой заём |
Нецелевой заём |
|
Назначение |
фиксируется в договоре |
не ограничено конкретной согласованной покупкой |
|
Контроль расходов |
да, со стороны займодавца |
нет |
|
Подтверждение цели |
документами (договор, счёт, чек) |
не требуется |
|
Обеспечение |
может быть предусмотрено (залог/поручительство) |
чаще всего не предусмотрено |
|
Скорость оформления |
ниже (возможны дополнительные проверки и документы о цели) |
выше |
Нецелевой заем удобен, когда планируется несколько разных покупок и нельзя заранее выделить одну конкретную цель, а также когда деньги нужны быстро: займодавцу не нужно контролировать расход средств. Целевой может подойти, если покупка заранее известна и условия такого продукта соответствуют финансовым возможностям заёмщика. Поэтому для небольших сумм на любые цели удобнее онлайн-займ в МФО, а целевой уместен для крупных и «предметных» трат.
Виды целевых займов: потребительские и предпринимательские
Целевые займы различают не только по цели, но и по тому, кто заёмщик и для чего он берёт деньги. От этого зависит, какие специальные правила действуют поверх статьи 814 ГК РФ.
Потребительские целевые займы
Заёмщик — гражданин, а деньги идут на личные, семейные, бытовые нужды, не связанные с предпринимательской деятельностью: покупку жилья или автомобиля, ремонт, образование, лечение, рефинансирование. К таким договорам, помимо статьи 814 ГК РФ, применяется Федеральный закон № 353-ФЗ «О потребительском кредите (займе)»: он устанавливает требования к общим и индивидуальным условиям, к расчёту и раскрытию полной стоимости кредита (займа), к информированию заёмщика и к его праву на досрочное погашение.
Предпринимательские целевые займы
Заёмщик — индивидуальный предприниматель, самозанятый или организация, а деньги направляются на цели, связанные с ведением бизнеса. Правила Федерального закона № 353-ФЗ на такие договоры не распространяются — условия определяются договором и общими нормами ГК РФ, поэтому их нужно оценивать отдельно. По назначению предпринимательские целевые займы обычно делят на две группы:
- На закупки (пополнение оборотных средств). Деньги идут на приобретение товара, сырья, материалов, расходников — того, что быстро оборачивается в текущей деятельности. Такие займы, как правило, короче по сроку и привязаны к конкретной партии закупки.
- Для развития бизнеса (инвестиционные). Деньги направляются на оборудование, транспорт, ремонт помещения, запуск нового направления — то есть на развитие, которое окупается не сразу. Это обычно более крупные и длинные займы, по которым чаще требуется обеспечение.
Комментарий юриста. Правовой режим займа определяется не статусом заёмщика, а целью, согласованной в договоре. Цель следует формулировать честно: подмена предпринимательской цели потребительской и наоборот создаёт риски для обеих сторон.
Права и обязанности сторон договора
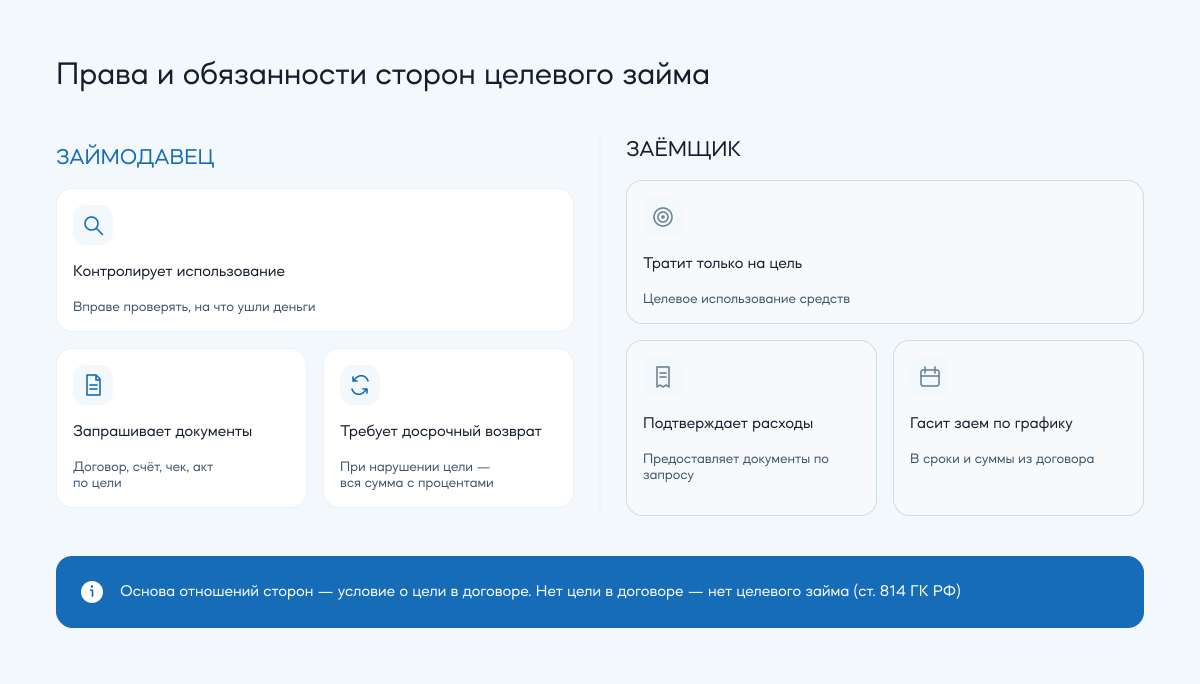
Договор целевого займа распределяет права и обязанности между займодавцем и заёмщиком. Главная особенность — у займодавца появляются дополнительные права по контролю, а у заёмщика — дополнительные обязанности.
Права и обязанности займодавца
Займодавец контролирует целевое использование займа и устанавливает процентную ставку. По статье 814 ГК РФ он вправе:
- требовать от заёмщика сведения и документы, подтверждающие целевое использование средств;
- при нарушении цели — отказаться от дальнейшего исполнения договора;
- потребовать досрочного возврата займа и уплаты причитающихся процентов.
Обязанность займодавца — выдать сумму на условиях договора и не препятствовать её использованию по согласованной цели.
Права и обязанности заёмщика
Заёмщик исполняет обязательства по договору: тратит деньги строго на указанную цель и обеспечивает займодавцу возможность контроля. Его обязанности:
- использовать средства только по целевому назначению;
- подтверждать целевое использование средств документами по запросу;
- вернуть заём и проценты в сроки, установленные графиком.
Заёмщик вправе получить предусмотренную договором сумму и информацию об условиях займа, а также возвратить деньги досрочно с учётом специальных правил для соответствующего вида договора. Для потребительского займа досрочное погашение регулирует статья 11 Федерального закона № 353-ФЗ.
Как подтверждается целевое использование средств
Целевое использование подтверждают документами, состав которых зависит от цели:
- Недвижимость — договор купли-продажи, документы об оплате и при необходимости сведения о регистрации перехода права (выписка из ЕГРН).
- Автомобиль — договор с продавцом, платёжные документы, ПТС, счёт автосалона.
- Ремонт, товары, услуги — договор, смета, счета, кассовые чеки, акты сдачи-приёмки.
- Образование или лечение — договор с организацией и платёжные документы.
- Закупки для бизнеса — договор поставки, счёт, товарная накладная, платёжное поручение.
- Рефинансирование — документы о существующей задолженности и подтверждение её погашения.
При прямом перечислении средств продавцу назначение платежа может подтверждать платёжное поручение. Если договор предусматривает последующее предоставление документов, их нужно передать в согласованный срок. Если займодавец установит нецелевое использование, он может применить санкции по договору и потребовать досрочного возврата.
Что прописывают в договоре целевого займа
Договор целевого займа подразумевает те же существенные условия, что и обычный, плюс условие о цели и контроле. Обычно в нём указывают:
- стороны — займодавец и заёмщик, их реквизиты;
- сумму и валюту займа, порядок и сроки предоставления денег;
- цель — конкретно и однозначно (что именно оплачивается), а также допустимый способ расходования средств;
- порядок контроля — какие документы и в какой срок предоставляет заёмщик;
- процентную ставку, условия начисления процентов и полную стоимость займа;
- график платежей и правила частичного досрочного погашения;
- залог, поручительство или иные способы обеспечения, если они согласованы;
- ответственность — последствия нецелевого использования и просрочки.
Если договор заключается с гражданином для целей, не связанных с предпринимательской деятельностью, необходимо учитывать требования Федерального закона № 353-ФЗ к общим и индивидуальным условиям, полной стоимости потребительского кредита (займа) и информированию заёмщика. Без прямого условия о цели заём не будет целевым, и права на контроль по статье 814 ГК РФ у займодавца не возникнет. Образцы договора целевого займа публикуют юридические ресурсы — их удобно использовать как ориентир, но подписывать нужно договор конкретного займодавца.
На что выдают целевые займы
Целевые займы выдают под понятные, проверяемые цели. Наиболее частые назначения:
- Покупка автомобиля. Автокредит позволяет купить машину из салона с рассрочкой на несколько лет.
- Покупка жилья. Ипотека — долгосрочный продукт на срок до нескольких десятков лет.
- Оплата образования. Заём на учёбу в вузе или на курсах; иногда с господдержкой по сниженной ставке.
- Оплата лечения. Оплата операций, стоматологии, дорогостоящих лекарств.
- Цели бизнеса. Закупка товара и сырья, оборудование, развитие — для предпринимателей и самозанятых.
- Рефинансирование. Деньги направляются на погашение действующих кредитов и займов.
Для небольших и срочных трат целевой заем оформлять невыгодно: проще взять нецелевой онлайн-заём в МФО.
Комментарий юриста. Рефинансирование не является запрещённой или заведомо нежелательной целью — оно может быть предметом отдельного целевого продукта. Если заём нужен для бизнеса или профессиональной деятельности, правовой режим будет отличаться от потребительского займа, поэтому условия необходимо оценивать отдельно.
Обеспечение: когда нужен залог или поручитель
Обеспечение — способ снизить риск займодавца. Чем крупнее сумма, тем выше вероятность, что потребуется залог имущества или поручительство. При этом наличие конкретной цели в договоре само по себе не делает залог или поручительство обязательными.
- Залог. В залог оформляют приобретаемое или имеющееся имущество (квартиру, автомобиль). При нарушении условий займодавец вправе обратить на него взыскание.
- Поручительство. Третье лицо обязуется погасить заём, если заёмщик этого не сделает.
Обеспечение может повлиять на условия предложения, однако не гарантирует снижения процентной ставки. Страхование, связанное с залогом или рисками заёмщика, оформляется в соответствии с законом и договором; стоимость и последствия отказа от добровольного страхования необходимо оценивать заранее.
Комментарий юриста. Для микрофинансовых организаций действует специальное ограничение: по общему правилу им запрещено предоставлять физическим лицам микрозаймы на непредпринимательские цели, обеспеченные залогом принадлежащего физическому лицу жилого помещения, доли в праве на такое помещение или соответствующего права требования по ДДУ.
Как оформить целевой заем
Оформление целевого займа занимает больше времени, чем нецелевого: займодавцу нужно согласовать цель. Основные этапы — сбор документов, подтверждение цели и проверка платёжеспособности.
Какие документы нужны
Заёмщик предоставляет документы для оформления займа. Точный перечень зависит от займодавца и цели, но обычно это:
- паспорт гражданина РФ;
- второй документ для идентификации (СНИЛС, ИНН или водительское удостоверение);
- документы о доходах (справка о доходах, 2-НДФЛ или выписка);
- документы по цели — договор купли-продажи, счёт, смета, договор с вузом или клиникой;
- документы по обеспечению — если нужен залог или поручитель.
При дистанционном заключении потребительского микрозайма действуют требования к идентификации клиента, включая специальные правила для микрофинансовых компаний с 1 марта 2026 года.
Какую цель указывать, а какую — нет
Указывать следует действительную цель обращения за деньгами. Формулировка должна позволять проверить, на что средства будут потрачены: например, «покупка автомобиля по договору купли-продажи» или «оплата обучения по договору с университетом».
Не стоит скрывать реальное назначение средств, подменять его другой целью или указывать заведомо неверные сведения. Инвестиции, рефинансирование, приобретение доли в недвижимости и другие цели следует обсуждать с кредитором прямо: вопрос их финансирования решается правилами конкретной программы, а не общим запретом в статье 814 ГК РФ.
Лучше указывать:
- конкретный предмет (марка и модель авто, адрес квартиры) и сумму;
- экономически обоснованную причину (например, покупка жилья для проживания).
Лучше не указывать:
- размытые формулировки вроде «на личные нужды»;
Погашение: график и состав платежа
Целевой заем возвращается в согласованные сроки. Договор может предусматривать один платёж в конце срока или несколько платежей по графику — заранее согласованному расписанию, которое определяет размер и сроки платежей и фиксируется в договоре.
- Аннуитетный график — при неизменной ставке обычно предполагает одинаковый размер регулярного платежа, но соотношение процентов и основного долга меняется; удобно планировать бюджет.
- Дифференцированный график — при погашении основного долга равными долями общий платёж, как правило, постепенно уменьшается.
- Иной согласованный график — например, с льготным периодом по основному долгу, если это допускают условия договора и закон.
В зависимости от графика очередной платёж может включать проценты и часть основного долга либо иметь иной предусмотренный договором состав. Проценты за пользование деньгами рассчитываются по условиям договора и применимому законодательству.
Досрочное погашение уменьшает переплату; в МФО оно доступно без штрафов. При частичном досрочном возврате кредитор обязан представить уточнённый график, если он ранее предоставлялся, и обновлённую ПСК в предусмотренных законом случаях. Если платить нечем, стоит заранее обратиться к займодавцу — доступны реструктуризация (увеличение срока и снижение платежа) и, в установленных законом случаях, кредитные каникулы.
Нарушение цели и расторжение договора
Если заёмщик потратил деньги не по назначению или не обеспечил контроль, наступают последствия по пункту 2 статьи 814 ГК РФ. Займодавец вправе:
- отказаться от дальнейшего исполнения договора займа;
- потребовать досрочного возврата всей суммы займа;
- потребовать уплаты процентов, причитающихся на момент возврата;
- применить штрафные санкции, если они предусмотрены договором.
Договор целевого займа может быть расторгнут на предусмотренных законом или договором основаниях — например, при нецелевом использовании средств, существенном нарушении условий или по соглашению сторон. Дополнительные последствия для заёмщика — влияние на кредитную историю и, при обеспеченном займе, обращение взыскания на залог. Однако нарушение цели не означает автоматического расторжения договора или немедленного изъятия заложенного имущества.
Комментарий юриста. Необходимо различать нарушение целевого назначения и просрочку платежа: это самостоятельные ситуации с разными условиями применения мер защиты. Если кредитор предъявил требование о досрочном возврате, важно проверить, какое именно условие нарушено и какие факты подтверждают нарушение.
Преимущества и недостатки целевого займа
Целевой заем выгоден условиями, но ограничивает свободу распоряжения деньгами.
Преимущества:
- заранее известны цель расходования денег и порядок подтверждения платежей;
- в некоторых программах доступны значительные суммы и длительные сроки;
- условия продукта могут быть рассчитаны на конкретную покупку, а график платежей прозрачен и зафиксирован в договоре.
Недостатки:
- деньги можно потратить только на согласованную цель;
- нужен расширенный пакет документов и подтверждение цели;
- кредитор может проверять исполнение целевого условия, а оформление иногда занимает больше времени.
Мифы и реальность о целевом займе
|
Миф |
Реальность |
|
«Банк не проверяет, куда ушли деньги» |
По статье 814 ГК РФ займодавец вправе контролировать целевое использование и запрашивать документы |
|
«Если потратил не на цель — ничего не будет» |
Займодавец вправе потребовать досрочного возврата всей суммы с процентами |
|
«Целевой заем — это всегда ипотека или автокредит» |
Это любая конструкция с условием о цели в договоре, в том числе предпринимательский заём. |
|
«Цель можно указать любую» |
Размытые и рискованные цели (личные нужды, инвестиции) часто ведут к отказу |
Как это устроено в ООО МФК «Джой Мани»
ООО МФК «Джой Мани» работает под брендом Joymoney (зарегистрированный товарный знак № 853625), далее по тексту — Joymoney. Основной продукт Joymoney — нецелевые потребительские онлайн-микрозаймы: вы сами решаете, на что потратить деньги, и не обязаны подтверждать цель документами. Это удобно, когда сумма нужна быстро и на любые задачи. Кроме того, Joymoney выдаёт самозанятым онлайн-микрозаймы на предпринимательские цели — например, на закупку товара или развитие дела.
Joymoney работает с 2014 года, входит в СРО «МиР» и поднадзорна Банку России; за это время компания выдала более 1,5 млн микрозаймов.
Часто задаваемые вопросы
Что значит целевой заём?
Это заём, который по договору можно потратить только на указанную цель. Заёмщик обязан обеспечить займодавцу контроль за целевым использованием средств (ст. 814 ГК РФ).
Чем целевой заем отличается от нецелевого?
У целевого займа назначение денег согласовано в договоре и подлежит контролю, расходы подтверждаются документами; нецелевой не привязан к конкретной покупке — его можно тратить свободно, без отчёта.
Какие бывают целевые займы?
По заёмщику и цели их делят на потребительские (гражданину на личные нужды, с применением закона № 353-ФЗ) и предпринимательские (на цели бизнеса — закупки или развитие). По способу выдачи — денежные и с прямой оплатой цели продавцу.
Какой статьёй ГК РФ регулируется целевой заём?
Статьёй 814 Гражданского кодекса РФ. Она закрепляет условие о цели, право займодавца на контроль и последствия нарушения. Для отдельных видов займа применяются специальные законы.
Что подразумевает договор целевого займа?
Помимо суммы и процентов — чётко прописанную цель, порядок контроля и подтверждения расходов, график погашения и ответственность за нецелевое использование.
Какие дополнительные права даёт целевой заем займодавцу?
Право контролировать использование средств, запрашивать подтверждающие документы и при нарушении цели требовать досрочного возврата с причитающимися процентами.
Как подтвердить целевое использование средств?
Документами по цели: договором купли-продажи, счётом, чеком, актом, выпиской. При прямой оплате продавцу подтверждение заложено в саму сделку.
Что будет, если потратить целевой заем не на цель?
Займодавец вправе отказаться от исполнения договора, потребовать досрочного возврата всей суммы займа и процентов, а также применить санкции по договору, если они предусмотрены.
Нужен ли залог для целевого займа?
По крупным займам часто требуется обеспечение — залог имущества или поручительство. Небольшие займы чаще всего выдают без обеспечения.
Можно ли погасить целевой заем досрочно?
Да. Досрочное погашение уменьшает переплату; в Joymoney оно доступно без штрафов.
Выдаёт ли Joymoney целевые займы?
Да. Основной продукт Joymoney — нецелевые потребительские онлайн-микрозаймы: деньги можно потратить на любые цели без подтверждения. Кроме того, Joymoney выдаёт самозанятым онлайн-микрозаймы на предпринимательские цели (например, на закупки или развитие бизнеса).
Заключение
Целевой заем — это заём с условием о цели в договоре и контролем со стороны займодавца по статье 814 ГК РФ. Он бывает потребительским и предпринимательским и подходит для крупных и понятных трат — жилья, автомобиля, образования, лечения, закупок для бизнеса, — но требует документов, подтверждения цели и дисциплины в расходах. Для небольших и срочных задач проще и быстрее нецелевой онлайн-заём.
Joymoney старается оставаться на связи со своими заёмщиками и решать вопросы до того, как они превратятся в просрочку. Если вам нужна небольшая сумма на любые цели, оформить нецелевой потребительский заём можно онлайн за несколько минут; самозанятым и предпринимателям доступны целевые займы на цели бизнеса. Напишите нам в чат в личном кабинете, на info@joy.money или позвоните на горячую линию 8 (499) 490-25-64 — специалисты на связи с 6:00 до 20:00 по московскому времени.
Источники
Источники: федеральные законы в действующей редакции, решения и разъяснения Банка России, государственный реестр бюро кредитных историй.
- Гражданский кодекс РФ, часть вторая, статья 814 «Целевой заём» (в действующей редакции). pravo.gov.ru / КонсультантПлюс. Дата обращения: 07.10.2026.
- Федеральный закон № 353-ФЗ «О потребительском кредите (займе)» (в действующей редакции). pravo.gov.ru. Дата обращения: 13.10.2026.
- Федеральный закон № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях» (в действующей редакции). pravo.gov.ru. Дата обращения: 07.10.2026.
- Банк России. Государственный реестр микрофинансовых организаций. cbr.ru. Дата обращения: 07.10.2026.
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой или юридической консультацией. Условия займа определяются договором. Издатель: ООО МФК «Джой Мани».
О компании. Материал подготовлен Joymoney — сервисом онлайн-займов ООО МФК «Джой Мани» (ИНН 5407496776, ОГРН 1145476064711, номер в госреестре МФО 651403550005450). Компания работает с 2014 года, является членом СРО «МиР» и находится под надзором Банка России.