Новые ограничения МФО с 1 октября 2026 года: что изменилось для заёмщиков
С 1 октября 2026 года микрофинансовая организация не выдаст вам новый заем с полной стоимостью кредита выше 200% годовых, если у вас уже есть два непогашенных дорогих долга. Это прямая норма нового закона № 545-ФЗ, и она уже действует: раньше количество одновременно действующих кредитов и займов законом не ограничивалось, теперь порог установлен жёстко.
Ограничение касается самых дорогих займов и должно снизить долговую нагрузку заёмщиков в регионах и в Москве. Разберём, какой закон ввёл новые правила для МФО, кого именно они касаются, как изменились условия договора микрозайма и что станет строже дальше — с 1 апреля 2027 года.
Содержание
- Коротко: главные изменения для МФО и заёмщиков с 1 октября
- Какой закон ввёл новые правила для микрозаймов в 2026 году
- Правило «не больше двух дорогих займов» с 1 октября 2026
- Что такое полная стоимость кредита и почему порог именно 200%
- Другие ограничения МФО 2026 года: календарь изменений
- Что изменится с 1 апреля 2027 года: один заем и период охлаждения
- Как новые правила влияют на заёмщиков и на договор
- Мифы vs реальность: 5 заблуждений о новом законе
- Как это устроено в ООО МФК «Джой Мани»
- Если платить нечем: порядок действий
- Часто задаваемые вопросы
- Заключение
- Источники
Коротко: главные изменения для МФО и заёмщиков с 1 октября
С 1 октября 2026 года вступила в силу переходная норма закона № 545-ФЗ, которая ограничивает выдачу самых дорогих микрозаймов. Главное в нескольких пунктах:
- Запрет на третий дорогой заем. Если у заёмщика уже два непогашенных договора с ПСК выше 200% годовых, новый дорогой заем ему не выдадут — ни в одной МФО.
- Порог — 200% годовых. «Дорогим» на этом этапе считается заем, полная стоимость которого превышает 200% годовых. Ровно 200% под ограничение не попадает.
- Считаются все кредиторы. Два прежних дорогих договора могут быть оформлены в разных МФО или даже в банке — важен статус «не погашен» и уровень ставки, а не место оформления.
- Обязательная проверка. МФО обязана сама направить запрос во все квалифицированные бюро кредитных историй и проверить ваши действующие займы и кредиты.
- Старые договоры не изменяются. Закон регулирует только новую выдачу: уже оформленные займы он не аннулирует и не списывает. При этом непогашенные договоры с ПСК свыше 200%, заключённые до 1 октября 2026 года, учитываются при решении вопроса о выдаче нового дорогого займа
Какой закон ввёл новые правила для микрозаймов в 2026 году
Ключевым актом является Федеральный закон от 29 декабря 2025 года № 545-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации». Федеральный закон № 545-ФЗ вводит ограничение на выдачу дорогих микрозаймов, и ограничение по числу дорогих займов вступило в силу 1 октября 2026 года. Закон устанавливает правила регулирования микрофинансовой деятельности и вносит изменения сразу в три базовых акта, по которым работает рынок:
- 353-ФЗ «О потребительском кредите (займе)» — этот закон устанавливает методику расчёта полной стоимости кредита и показателя долговой нагрузки;
- 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях» — требования к выдаче займов, новый запрет на дорогой заем без периода охлаждения;
- 218-ФЗ «О кредитных историях» — теперь кредитная история включает данные о ПСК каждого договора и дате прекращения обязательства.
Изменения законодательства 2026 года вступают в силу в установленные законом даты, а не одновременно: часть норм заработала с 1 апреля 2026 года, ограничение по числу дорогих займов — с 1 октября 2026 года, а самые строгие правила — с 1 апреля 2027 года. Такой поэтапный переход даёт микрофинансовым организациям время перестроить скоринг и проверку заёмщиков.
Правило «не больше двух дорогих займов» с 1 октября 2026
С 1 октября 2026 года МФО не вправе выдавать дорогой потребительский заем, если одновременно выполняются три условия. Это переходная норма (часть 5 статьи 4 закона № 545-ФЗ), и она действует ровно полгода — до 1 апреля 2027 года.
- заёмщик обращается именно в МФО, а не в банк;
- полная стоимость кредита по новому договору превышает 200% годовых;
- в кредитной истории уже есть минимум два действующих договора с ПСК выше 200% — у любой кредитной или микрофинансовой организации.
Фактически это запрет на третий дорогой заем: после двух непогашенных дорогих долгов новый дорогой заем оформить нельзя, пока хотя бы один из прежних не будет полностью закрыт. По данным Банка России, около трети действующих клиентов МФО по итогам первого полугодия 2026 года имели два дорогих займа и более — именно на эту часть заёмщиков и рассчитана новая мера.
Что считается дорогим займом
Дорогой заем — это договор, полная стоимость которого на этом этапе превышает 200% годовых. Важная деталь: порог строгий. Например, если заем под 0,7% в день (это примерно 255% годовых) дорогой, и при двух непогашенных дорогих долгах ПСК по новому займу уже не может превышать 200 % годовых, в таком случае МФО может предложить заем с более низкой ставкой и ПСК. Если ПСК не превышает 200% годовых, ограничение не включается.
Заем с ПСК до 200% годовых получить по-прежнему можно — при условии, что доходов достаточно для обслуживания новых обязательств. Этот тип ограничения на такие займы не распространяется.
|
Ситуация заёмщика |
Новый дорогой заем (ПСК > 200%) |
|---|---|
|
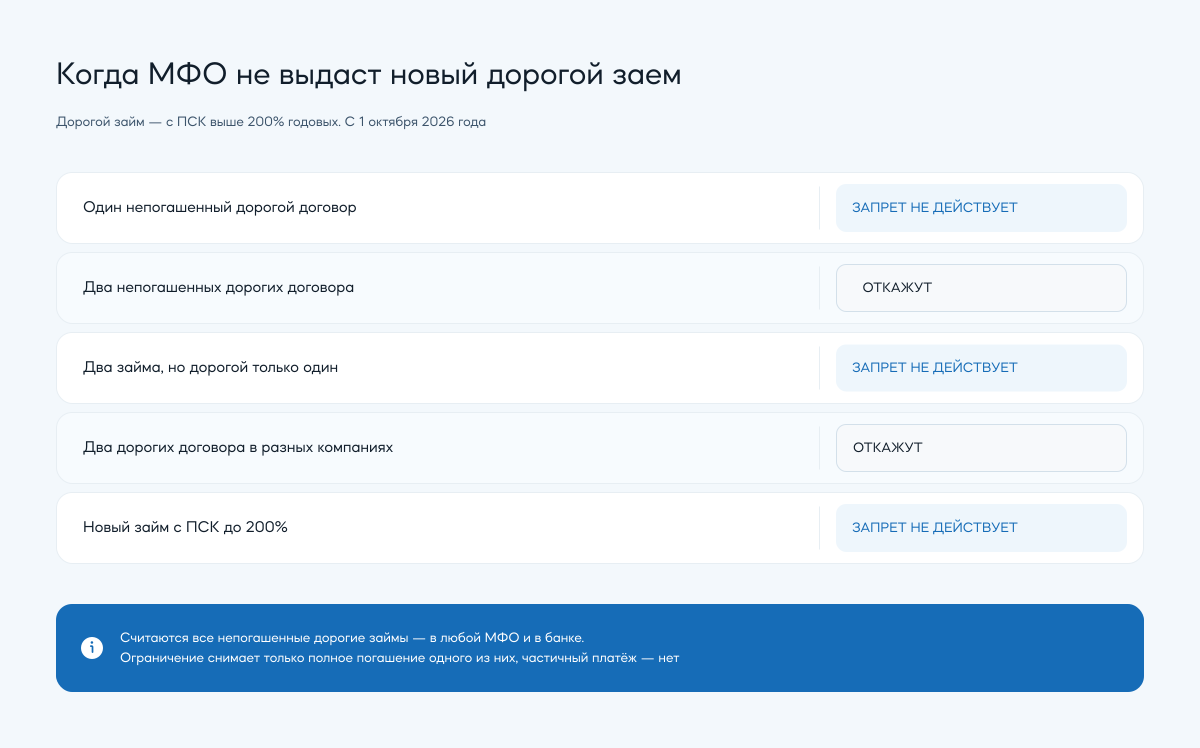
Один непогашенный дорогой договор |
Запрет не действует |
|
Два непогашенных дорогих договора |
Откажут |
|
Два займа, но дорогой только один |
Запрет не действует |
|
Два дорогих договора в разных компаниях |
Откажут |
|
МФО предлагает заем с ПСК до 200% годовых |
Запрет не применяется |
Как МФО проверяет ваши непогашенные займы
Проверку кредитор выполняет сам, а не со слов клиента. По части 6 статьи 4 закона № 545-ФЗ микрофинансовая организация обязана направить запросы во все квалифицированные бюро кредитных историй и получить сведения о действующих обязательствах.
Ещё один момент касается согласия на проверку. Если заёмщик не даёт согласие на раскрытие кредитной истории, сумма его ежемесячных платежей приравнивается к среднемесячному доходу, и расчётная долговая нагрузка становится крайне высокой. При такой нагрузке одобрить заем почти невозможно.
Какие непогашенные займы учитываются: разбираем на примерах
МФО проверяет непогашенные обязательства заёмщика, но в расчёт идут не все долги. Под ограничение попадают только действующие договоры с ПСК выше 200% годовых — то есть именно дорогие займы. Ипотека, автокредит или рассрочка с низкой ставкой при этом не считаются, даже если они крупные. Разберём на трёх ситуациях.
- Пример 1. Откажут. У Марины два непогашенных займа в разных МФО: 50 000 руб. под 0,8% в день и 30 000 руб. под 0,6% в день. По обоим ПСК выше 200% годовых. Заявку на третий заем под 0,7% в день (это около 255% годовых) отклонят: два дорогих договора уже есть.
- Пример 2. Запрет по 545-ФЗ не применяется. У Сергея дорогой заем в МФО и ипотека в банке с низкой ПСК. Значит, непогашенный дорогой договор только один, и новый дорогой заем ему оформят.
- Пример 3. Запрет по 545 -ФЗ не применяется. У Анны два займа, но дорогой только один, а второй — рассрочка с ПСК ниже 200%. Ограничение не включается: учитываются лишь договоры дороже 200% годовых.
Учитываются договоры хоть в трёх разных МФО, хоть в комбинации «МФО плюс банк». А вот частичное погашение не помогает. Заёмщик может получить новый дорогой заем только после полного погашения одного из двух действующих дорогих договоров — с записью о прекращении обязательства в кредитной истории.
Что такое полная стоимость кредита и почему порог именно 200%
Полная стоимость кредита (ПСК) — итоговая сумма расходов заемщика по займу как в рублях, так и в процентах годовых, в которую входят проценты за пользование заемными средствами и обязательные платежи по договору. Именно ПСК, а не дневную ставку, закон использует как границу «дорогого» займа. Дневная ставка 0,8% выглядит небольшой, но в пересчёте на год даёт около 292% годовых — это и есть высокий показатель полной стоимости.
Порог в 200% выбран не случайно. Новые правила ограничивают именно верхнюю, самую дорогую часть рынка микрозаймов, где долговая нагрузка растёт быстрее всего. Займы со ставкой ниже этого порога под ограничение по количеству не подпадают, поэтому доступ к более дешёвым продуктам у добросовестного заёмщика сохраняется.
Другие ограничения МФО 2026 года: календарь изменений
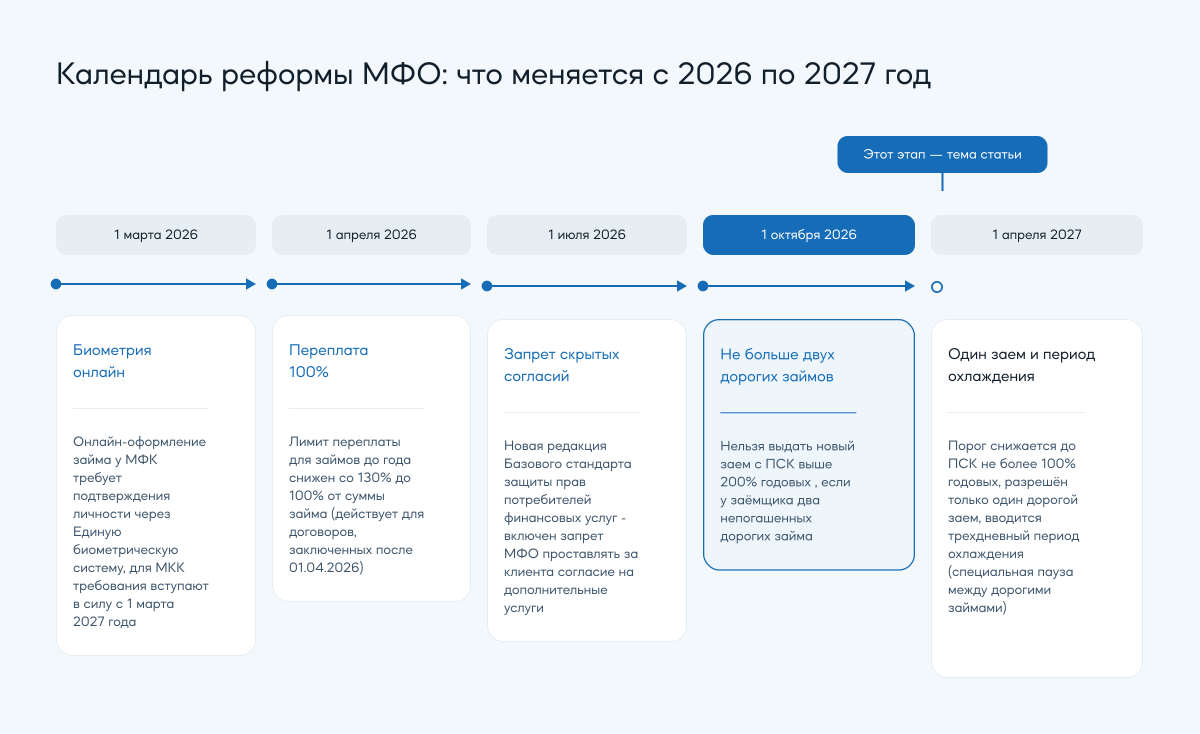
Ограничение по числу дорогих займов — лишь один из этапов реформы. Новые правила для МФО вводились в течение всего 2026 года, и каждое из них меняет условия договора микрозайма. Собрали ключевые даты в один календарь.
|
Дата |
Что изменилось |
|---|---|
|
1 января 2026 |
Изменились правила определения дохода при расчёте показателя долговой нагрузки, в том числе для небольших займов: МФО больше не могут применять ранее допускавшиеся непроверенные внутренние модели дохода. При отсутствии документов, подтверждающих доход заемщика, может применяться установленный Банком России упрощённый подход к оценке дохода; с 1 июля 2026 года к такой оценке применяется дополнительное дисконтирование |
|
1 марта 2026 |
Онлайн-оформление займа у микрофинансовой компании требует подтверждения личности через Единую биометрическую систему, для микрокредитных компаний требования вступают в силу с 1 марта 2027 года |
|
1 апреля 2026 |
Максимальная переплата снижена со 130% до 100% от суммы займа (для договоров, заключённых после этой даты) |
|
1 июля 2026 |
Новая редакция базового стандарта защиты прав потребителей финансовых услуг, включен запрет МФО проставлять за клиента согласие на дополнительные услуги — каждое согласие оформляется отдельным действием заёмщика |
|
1 октября 2026 |
Нельзя выдать новый заем с ПСК выше 200%, если у заёмщика два непогашенных дорогих договора |
|
1 апреля 2027 |
Порог снижается до ПСК выше 100%, разрешён только один дорогой заем, вводится трехдневный период охлаждения (специальная пауза между дорогими займами) |
Лимит переплаты: не больше 100% от суммы займа
Одно из самых заметных изменений для заёмщика — предельная переплата. Новые правила ограничивают максимальную сумму начислений по процентам за пользование денежными средствами, финансовым санкциям, а также платежам за определенные платные услуги, работы, товары кредитора: с 1 апреля 2026 года общая сумма процентов, штрафов и пеней, платежей за платные услуги по займу со сроком до 1 года не может превышать 100% от тела долга. Раньше лимит составлял 130%.
На практике это значит: если вы берёте 10 000 рублей на срок 30 дней, вернуть по договору придётся не больше 20 000 рублей — вместе со всеми процентами и штрафами. Закон о микрозаймах 2026 года регулирует и начисление процентов, и предельную переплату: штраф за просрочку не может быть выше 20% годовых от суммы просроченной задолженности, если проценты за пользование займом продолжают начисляться, или 0,1% в день, если начисление остановлено. Все штрафы и пени входят в общий лимит переплаты.
Что изменится с 1 апреля 2027 года: один заем и период охлаждения
С 1 апреля 2027 года переходная норма сменится постоянной, и правила станут строже. Главных отличий два:
- Порог снижается с 200% до 100% годовых. «Дорогим» будет считаться любой заем с ПСК выше 100%.
- Одновременно — только один дорогой заем. Новый дорогой заем нельзя будет оформить, пока полностью не погашен предыдущий с ПСК выше 100%.
- Период охлаждения. Новый дорогой заем можно заключить не ранее четвёртого календарного дня после полного погашения предыдущего. Банк России называет это трёхдневным периодом охлаждения: если долг закрыт 1-го числа, отсчёт идёт со следующего дня, а новый договор доступен только 5-го.
Как новые правила влияют на заёмщиков и на договор
Новый закон определяет права и обязанности заёмщика и напрямую меняет условия договора микрозайма. Договор микрозайма должен соответствовать новым законодательным требованиям: в нём фиксируется полная стоимость кредита, а переплата не может выходить за установленный лимит. Заёмщик исполняет обязательства по договору микрозайма в прежнем порядке, но берёт новый дорогой заем только в рамках нового ограничения.
Для добросовестного клиента с 1-2 займами изменения почти незаметны. Сильнее всего новые правила касаются тех, кто обслуживает сразу несколько дорогих долгов. Коротко — что это значит на практике:
- Меньше переплата. Лимит в 100% снижает итоговую стоимость короткого займа.
- Строже проверка. МФО обязаны проверять долги во всех бюро, поэтому скрыть другие займы не получится.
- Дольше оформление. Запрос в бюро и подтверждение дохода могут занять больше времени, чем раньше.
- Больше отказов по дорогим займам. При двух непогашенных дорогих долгах в новом дорогом займе откажут.
Правила взыскания защищают права должника при работе с задолженностью: предельная переплата ограничена, а штрафы и пени не могут выходить за лимит 100% от тела долга. Это снижает риск того, что долг вырастет в несколько раз из-за просрочки.
Матрица решений: ваша ситуация → что делать
|
Ваша ситуация |
Что делать |
|---|---|
|
Нужен заем, но уже есть два дорогих долга |
Сначала закрыть один из них полностью — частичное погашение запрет не снимает |
|
Не уверены, дорогой ли ваш заем |
Посмотреть ПСК в договоре: выше 200% годовых — дорогой |
|
Отказали в новом займе |
Проверить кредитную историю в бюро, погасить один из действующих договоров |
|
Нечем платить по текущему займу |
Обратиться к кредитору до просрочки, запросить продление или реструктуризацию |
Мифы vs реальность: 5 заблуждений о новом законе
- Миф. С 1 октября 2026 года МФО вообще не выдают займы. Реальность. Выдают. Ограничение касается только новых займов с ПСК выше 200% при двух непогашенных дорогих долгах.
- Миф. Старые займы спишут или пересчитают. Реальность. Нет. Закон регулирует только новую выдачу, действующие договоры он не меняет.
- Миф. Запрет считает только займы в одной МФО. Реальность. Учитываются все дорогие договоры как у кредитных, так и микрофинансовых организаций.
- Миф. Достаточно внести часть долга, чтобы снять ограничение. Реальность. Лимит снимает только полное погашение одного из дорогих договоров с записью в кредитной истории.
- Миф. Период охлаждения для выдачи дорогих займов в три-четыре дня работает уже с 1 октября. Реальность. Он вводится только с 1 апреля 2027 года вместе со снижением порога до 100%.
Как это устроено в ООО МФК «Джой Мани»
ООО МФК «Джой Мани» работает под брендом Joymoney (зарегистрированный товарный знак № 853625), далее по тексту — Joymoney. Компания соблюдает новые ограничения с даты их вступления в силу: при оформлении займа проверяет непогашенные обязательства заёмщика через квалифицированные бюро кредитных историй и оценивает полную стоимость кредита по каждому договору. Joymoney работает с 2014 года, входит в СРО «МиР» и поднадзорна Банку России; за это время компания выдала более 1,5 млн микрозаймов.
Если платить нечем: порядок действий
Если по действующему займу нечем платить, главное — не доводить дело до просрочки и не брать новый дорогой заем, чтобы закрыть старый. Порядок действий простой:
- свяжитесь с кредитором до даты платежа и объясните ситуацию;
- запросите продление срока или реструктуризацию. Но важно учитывать, что для займов со сроком возврата до 30 календарных дней пролонгация доступна до пяти раз в течение года;
- узнайте о возможности кредитных каникул;
Решать вопрос с долгом цивилизованными методами выгоднее, чем наращивать задолженность. Новый дорогой заем в такой ситуации — плохое решение: он только увеличит нагрузку.
Важно не путать две разные вещи. Новые ограничения закона № 545-ФЗ касаются только выдачи новых займов — они не отменяют и не меняют порядок взыскания по уже возникшей просрочке. Если долг не платить, кредитор по-прежнему может взыскать его в судебном порядке; при этом лимит переплаты в 100% от суммы займа и ограничение штрафов действуют и здесь. Судебное взыскание — отдельная тема со своими правилами, и новые правила выдачи микрозаймов на неё не влияют.
Часто задаваемые вопросы
Что именно запрещает новый закон о МФО с 1 октября 2026?
Закон запрещает МФО выдавать новый заем с ПСК выше 200% годовых заёмщику, у которого уже есть два непогашенных договора с такой же высокой полной стоимостью. Фактически это запрет на третий дорогой заем.
Какой закон вводит новые правила для микрозаймов?
Федеральный закон от 29 декабря 2025 г. № 545-ФЗ. Он вносит изменения в 353-ФЗ, 151-ФЗ и 218-ФЗ и действует поэтапно.
Что считается дорогим займом?
На этапе с 1 октября 2026 года — заем с полной стоимостью кредита выше 200% годовых. С 1 апреля 2027 года порог снизится до 100%.
Учитываются ли займы, взятые до 1 октября 2026?
Да. Учитываются все непогашенные дорогие договоры, в том числе заключённые раньше. Но сами старые договоры закон не аннулирует.
Снимает ли ограничение частичное погашение долга?
Нет. Запрет снимается только при полном прекращении обязательства по одному из дорогих договоров.
Можно ли взять дешёвый заем при двух дорогих долгах?
Да, если полная стоимость нового займа не превышает 200% годовых и доходов достаточно для обслуживания обязательств.
Как МФО узнает о моих других займах?
Организация обязана сама запросить сведения во всех квалифицированных бюро кредитных историй.
Сколько теперь максимальная переплата по займу?
С 1 апреля 2026 года — не больше 100% от суммы займа, включая проценты, штрафы и пени. На 10 000 рублей вернуть придётся не больше 20 000 рублей.
Что такое период охлаждения и когда он заработает?
Это обязательная пауза между дорогими займами. С 1 апреля 2027 года новый дорогой заем можно оформить не ранее четвёртого календарного дня после полного погашения предыдущего.
Коснутся ли изменения добросовестных заёмщиков?
Тех, у кого нет дорогих долгов, новые правила почти не затронут. Сильнее всего они касаются заёмщиков с несколькими дорогими займами одновременно.
Что будет с лимитом займа для бизнеса?
Предельная сумма микрозайма для ИП и юридических лиц выросла с 5 до 15 млн рублей.
Заключение: что важно запомнить
Новые ограничения МФО с 1 октября 2026 года — часть большой реформы микрофинансового рынка. Главное правило этапа: не больше двух дорогих займов с ПСК выше 200% одновременно. Дальше, с 1 апреля 2027 года, порог снизится до 100%, останется только один дорогой заем и добавится период охлаждения. Вместе с лимитом переплаты в 100% эти меры должны снизить долговую нагрузку заёмщиков.
Joymoney старается оставаться на связи со своими заёмщиками и решать вопросы до того, как они превратятся в просрочку. Если у вас есть вопрос по условиям договора или новым правилам, напишите нам в чат в личном кабинете, на info@joy.money или позвоните на горячую линию 8 (499) 490-25-64 — специалисты на связи с 6:00 до 20:00 по московскому времени.
Источники
Источники: федеральные законы в действующей редакции, решения и разъяснения Банка России, государственный реестр бюро кредитных историй.
- Федеральный закон от 29.12.2025 № 545-ФЗ. Официальный интернет-портал правовой информации. Дата обращения: 06.10.2026.
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», действующая редакция. Дата обращения: 06.10.2026.
- Федеральный закон от 02.07.2010 № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях», действующая редакция. Дата обращения: 06.10.2026.
- «Новые ограничения для МФО: не больше двух дорогих займов с 1 октября». Банк России, 30.09.2026. cbr.ru. Дата обращения: 06.10.2026.
- «Новые правила микрозаймов с 1 октября 2026». Клерк.ру, 02.10.2026. klerk.ru. Дата обращения: 06.10.2026.
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой или юридической консультацией. Условия займа определяются договором. Издатель: ООО МФК «Джой Мани».
Материал подготовлен Joymoney — сервисом онлайн-займов ООО МФК «Джой Мани» (ИНН 5407496776, ОГРН 1145476064711, номер в госреестре МФО 651403550005450). Компания работает с 2014 года, является членом СРО «МиР» и находится под надзором Банка России.