Как взять займ с плохой кредитной историей: что реально работает в 2026 году
Займ с плохой кредитной историей получить можно, и микрофинансовые организации одобряют такие заявки чаще банков. Причина не в лояльности, а в математике: суммы небольшие, срок короткий, и МФО рассматривает кредитную историю заемщика вместе с текущим доходом, а не как приговор. Кредитная история учитывается при принятии решения, но решает не только она.
Дверь закрывает другое — открытая просрочка прямо сейчас и высокая долговая нагрузка. Текущая просрочка влияет на одобрение заявки сильнее, чем десяток закрытых нарушений трехлетней давности. Разберем, что именно считается плохой кредитной историей, какие шансы у каждой ситуации, как повысить вероятность положительного решения и почему в 2026 году правила стали строже.
Содержание
- Коротко: главное о займе с плохой кредитной историей
- Что считается плохой кредитной историей
- Дадут ли микрозайм с плохой кредитной историей и просрочками
- Что смотрит МФО кроме рейтинга
- Где взять займ с плохой кредитной историей: МФК, МКК и другие варианты
- Как получить займ с плохой кредитной историей: пошаговая инструкция
- Матрица решений: ваша ситуация → шансы → что делать
- Что снижает шансы почти до нуля
- Что делать, если отказали
- Альтернативы, если займ не вариант
- Чек-лист перед подачей заявки
- Что изменилось в 2026 году и что будет в 2027
- Чего делать нельзя: «гарантированное одобрение» и платное исправление истории
- Сколько стоит такой займ и когда он невыгоден
- Как улучшить кредитную историю
- Мифы vs реальность
- Как это устроено в Joymoney
- Часто задаваемые вопросы
- Заключение: плохая история — это не навсегда
Коротко: главное о займе с плохой кредитной историей
- Плохая история не равна отказу. МФО оценивают платежеспособность на коротком горизонте: сумма небольшая, срок — от нескольких дней до нескольких недель.
- Главный стоп-фактор — открытая просрочка. Пока она есть, вероятность одобрения минимальная в любой компании.
- Второй стоп-фактор — долговая нагрузка. Долговая нагрузка ограничивает доступный лимит: чем больше действующих обязательств, тем меньше сумма.
- Проверьте свою историю до заявки. Бесплатно, дважды в календарный год в каждом бюро. Часть отказов вызвана чужими записями и ошибками.
- Подавайте одну заявку за раз. Веер обращений за сутки скоринг читает как признак финансовых проблем.
- С 1 января 2026 года доход «со слов» не учитывается — нужно подтверждение или расчет по среднедушевому доходу в регионе.
- Своевременное погашение исправляет историю. Это единственный законный способ: платежи необходимо вносить в установленный срок, месяц за месяцем.
Что считается плохой кредитной историей
Кредитная история — это досье заемщика в бюро кредитных историй, где собраны сведения о всех его обязательствах. Кредитор видит не оценку «хорошая» или «плохая», а конкретные записи: когда взяли, сколько, как платили.
Персональный кредитный рейтинг
Обобщенный показатель называется персональным кредитным рейтингом (ПКР). Банк России установил стандартную шкалу от 1 до 999 пунктов с четырьмя категориями кредитоспособности: низкая, средняя, высокая и очень высокая. Единый балл, ниже которого отказывают все, законом не установлен — каждая организация выставляет свой порог.
Что портит историю и насколько это критично
|
Запись в истории |
Насколько мешает получить микрозайм |
|---|---|
|
Открытая просрочка прямо сейчас |
Критично: отказ почти гарантирован |
|
Просрочка больше 90 дней в прошлом |
Сильно, но не блокирует: важно, закрыта ли она |
|
Просрочка 1–29 дней, погашена |
Слабо: единичный случай почти не влияет |
|
Несколько действующих займов и кредитов |
Сильно: снижается доступный лимит |
|
Долг продан взыскателю по договору цессии |
Сильно |
|
Судебное взыскание, исполнительное производство |
Критично |
|
Завершенное банкротство |
Критично в первые годы |
|
Много заявок за короткий период |
Заметно: скоринг видит частые обращения |
|
Нулевая история, кредитов никогда не было |
Нейтрально: это не плохая история, а ее отсутствие |
Записи хранятся семь лет со дня последнего изменения информации по обязательству. Но вес свежих событий выше: погашенная три года назад просрочка влияет на решение куда меньше, чем пропущенный платеж в прошлом месяце.
Дадут ли микрозайм с плохой кредитной историей и просрочками
Ответ зависит от того, в каком состоянии находятся просрочки.
Закрытые просрочки. Дают, и довольно часто. Для микрофинансовой организации закрытый с опозданием договор — это все-таки исполненное обязательство. Чем больше времени прошло и чем аккуратнее вы платили после, тем выше шансы.
Открытая просрочка по действующему договору. Почти всегда отказ. Просрочка может привести к отказу или снижению лимита, и в этой ситуации логика кредитора простая: человек уже не справляется с текущими обязательствами, новые деньги ситуацию не исправят.
Долг у взыскателя или судебный приказ. Отказ в подавляющем большинстве случаев. Действующие долги могут снижать вероятность одобрения даже при хорошем доходе.
Банкротство. В течение пяти лет после завершения процедуры гражданин обязан сообщать о ней при обращении за кредитом или займом. Часть кредиторов работает с такими заемщиками, но начинают с минимальных сумм и коротких сроков.
Нулевая история. Отдельный случай, который часто путают с плохой. Кредитов не было — оценивать нечего, поэтому первый займ обычно выдают небольшой, а лимит растет после погашения.
Что смотрит МФО кроме рейтинга
Кредитный рейтинг — только один из факторов. Решение складывается из нескольких блоков.
|
Что оценивают |
Почему это важно |
|---|---|
|
Долговая нагрузка (ПДН) |
Доля дохода, которая уходит на платежи по всем обязательствам |
|
Доход и его подтверждение |
С 2026 года доходы «со слов» не принимаются |
|
Возраст и гражданство |
Гражданство РФ, регистрация в стране, возраст в рамках требований компании |
|
Стабильность работы |
Постоянное место работы дает больше, чем высокая, но разовая выплата |
|
Поведение при оформлении заявки |
Расхождения в анкете и данных — частая причина отказа |
|
История в самой компании |
При повторном обращении своя статистика важнее внешнего рейтинга |
Про ПДН отдельно. Показатель долговой нагрузки — это отношение ежемесячных платежей по всем кредитам и займам к доходу. Комфортный ориентир — до 30%. Дальше включаются ограничения не для вас лично, а для компании: на IV квартал 2026 года Банк России установил лимиты по иным потребительским кредитам и займам — не более 15% выдач заемщикам с ПДН выше 50% и не более 1% с ПДН выше 80%. Лимит определяется с учетом платежеспособности заемщика, и при высокой нагрузке вы попадаете в узкую квоту.
Где взять займ с плохой кредитной историей: МФК, МКК и другие варианты
Все легальные компании на этом рынке делятся на два вида, и возможности у них разные.
|
Вид организации |
Особенности |
Предел основного долга физлицу |
|---|---|---|
|
МФК — микрофинансовая компания |
Постоянный надзор ЦБ, право привлекать денежные средства граждан, выдача онлайн по всей стране |
до 1 млн рублей |
|
МКК — микрокредитная компания |
Чаще небольшие региональные организации, нередко с выдачей в офисе и наличными |
до 500 тыс. рублей |
Пределы установлены статьей 12 закона № 151-ФЗ и считаются по сумме основного долга перед одной компанией. Юридическим лицам и ИП предлагают отдельные программы, к кредитной истории физического лица они отношения не имеют.
На что смотреть при выборе, если история испорчена
- Лицензия и запись в реестре. Найти компанию в едином реестре субъектов рынка микрофинансирования нужно обязательно. Там же указаны ОГРН и официальный сайт.
- Размер переплаты, а не процентная ставка. Изучить следует полную стоимость микрокредита и итоговую сумму возврата: при равной ставке предложения могут различаться сроком.
- Отсутствие скрытых комиссий и навязанных услуг. Дополнительные платные опции, подписка на информационные рассылки, страховка — от всего этого можно отказаться, и это ваши права: сведения обо всех платных опциях в продукте раскрываются в договоре. Проверьте, нет ли комиссии за перевод денежных средств и за использование дополнительных сервисов: у добросовестных операторов рынка таких платежей нет.
- Способы подачи и оплаты. Онлайн-подача без посещения офиса и дома, оплата картой или переводом, платежная система «Мир» — чем больше вариантов, тем удобнее.
- Каналы поддержки. Чат, электронный адрес, обращение по телефону: проверьте, что со специалистами компании можно связаться до подписания договора, а не только после выдачи.
Из отзывов клиентов полезные выводы получаются редко: часть из них стимулируется промокодами. Надежнее ориентироваться на запись в реестре и на условия договора — их следует изучить до того, как нажать «Подтвердить».
Требования к заемщику: кому дают и кому отказывают
Базовые требования у большинства компаний совпадают:
- гражданство РФ и регистрация в стране — постоянная или временная;
- возраст от 18 лет; верхняя граница у каждой компании своя, поэтому заемщиков старше 65 лет и пенсионеров иногда отсеивает не история, а именно возраст;
- именная банковская карта или счет, оформленные на то же лицо, что подает заявку; виртуальную карту принимает не любая компания;
- действующий номер мобильного телефона;
- источник средств: зарплаты, пенсии, выплаты по самозанятости, доход ИП или постоянных подработок.
Безработным без подтвержденного источника дохода рассчитывать на одобрение не стоит: с 2026 года доход «со слов» не принимается. Студентам и самозанятым проще — у первых есть стипендия и подработка, у вторых доход подтверждается справкой из приложения налоговой. Некоторые компании дополнительно смотрят на стаж на текущем месте работы.
Как получить займ с плохой кредитной историей: пошаговая инструкция
- Узнайте, где хранится ваша история. Через Госуслуги подайте запрос в Центральный каталог кредитных историй — в ответ придет список бюро. По состоянию на сентябрь 2026 года в государственном реестре шесть БКИ.
- Закажите кредитный отчет в каждом бюро. Бесплатно это можно сделать дважды в течение календарного года, но не более одного раза на бумажном носителе. Изучите записи: суммы, даты, статусы договоров.
- Проверьте отчет на ошибки. Чужой договор, погашенный долг со статусом «действует», дубль, неверная дата платежа. Оспаривание бесплатное: кредитор обязан ответить в течение 10 рабочих дней, проверка в бюро занимает до 20 рабочих дней.
- Закройте открытые просрочки. Начните с самой длинной. Пока есть текущая задолженность, остальные шаги смысла не имеют.
- Посчитайте долговую нагрузку. Сложите платеж и по всем обязательствам, добавьте предполагаемый платеж, разделите на ежемесячный доход и умножьте на 100.
- Выберите компанию из реестра Банка России. Проверьте ее в едином реестре субъектов рынка микрофинансирования: там указаны полное наименование, ОГРН, статус и официальный сайт. У легальной организации есть публичная политика обработки персональных данных и понятные контакты.
- Подготовьте документы. Обычно требуется паспорт и СНИЛС, реже — ИНН и подтверждение дохода. Справок с места работы и поручителей микрофинансовые компании, как правило, не запрашивают.
- Подайте заявку онлайн. Заявка подается онлайн: заполните анкету на сайте или в мобильном приложении, укажите номер телефона, введите код из СМС, подтвердите согласие на обработку данных и на запрос кредитной истории. Проверьте данные перед отправкой — опечатка в паспорте дает отказ чаще, чем сама история.
- Получите деньги. При положительном решении средства переводом уходят на банковский счет или на карту платежной системы «Мир». Рассмотрение обычно занимает минуты, ответ приходит в личный кабинет и по СМС.
- Погасите вовремя. Погашение займа включает сроки и способы оплаты — они указаны в договоре и в личном кабинете. Один закрытый без нарушений договор работает на вашу историю больше, чем любые обещания «улучшить рейтинг».
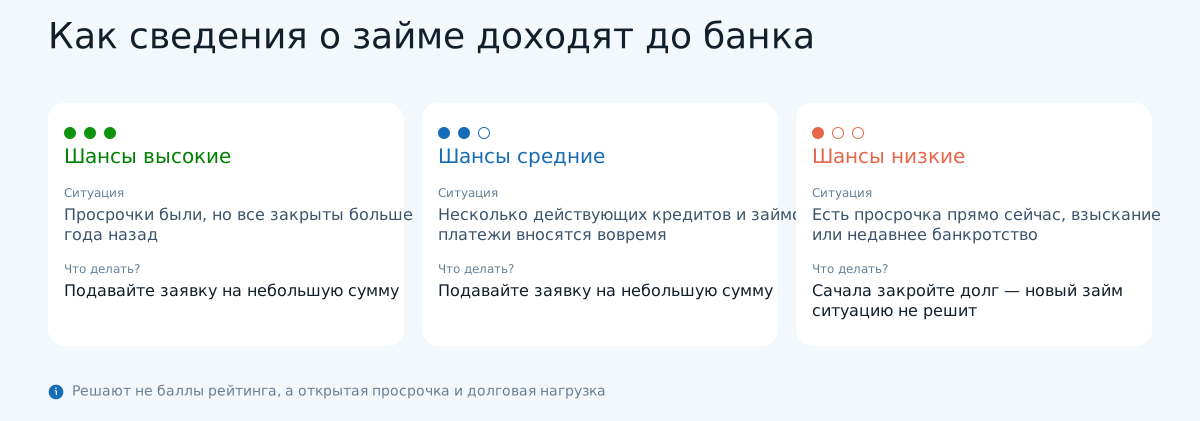
Матрица решений: ваша ситуация → шансы → что делать
|
Ваша ситуация |
Шансы |
Что делать |
|---|---|---|
|
Просрочки были, все закрыты больше года назад |
Высокие |
Подавайте заявку на небольшую сумму, первый займ берите с запасом по сроку |
|
Просрочки закрыты недавно |
Средние |
Подождите 1–2 месяца, чтобы записи обновились в бюро |
|
Есть открытая просрочка |
Низкие |
Сначала закрыть долг: новый займ его не решит |
|
Несколько действующих обязательств, платежи вносятся |
Средние |
Снизить нагрузку, закрыть один-два небольших договора |
|
Долг передан взыскателю |
Очень низкие |
Разбираться с долгом, рассмотреть реструктуризацию |
|
Идет исполнительное производство |
Очень низкие |
Решить вопрос с приставом и кредитором |
|
Банкротство завершено |
Низкие в первые годы |
Начинать с минимальных сумм, аккуратно платить |
|
Истории нет вообще |
Средние |
Небольшая сумма, короткий срок, дальше лимит увеличится |
|
В отчете нашлась чужая запись |
Зависит от исправления |
Оспорить запись, дождаться обновления, потом подавать заявку |
Что снижает шансы почти до нуля
- Текущая задолженность с просрочкой больше 30 дней.
- Несколько заявок в разные компании за один день.
- Расхождение данных в анкете и в документах.
- Долговая нагрузка выше 80% — квота на такие выдачи составляет 1%.
- Указание чужого номера телефона или чужой карты для получения средств.
- Обращение в организацию, которой нет в реестре: такие кредиторы не связаны ни предельной ставкой, ни ограничением начислений.
Что делать, если отказали
Отказ не объясняют: кредитор вправе отказать без указания причин. Но понять их обычно можно самому.
- Оценка очевидного. Текущие просрочки, высокая нагрузка, ошибка в анкете, несовпадение данных — четыре причины из пяти.
- Изучить отчет еще раз. Иногда выясняется, что отказать могли из-за чужого договора или незакрытой записи о задолженности.
- Взять паузу. Новая заявка сразу после отказа снижает шансы: система видит частые обращения и оценивает их как тревожный сигнал.
- Обратиться за консультацией к действующему кредитору. Если долг уже есть, ему выгоднее договориться, чем довести дело до взыскания. Написать можно в чат, отправить обращение с сайта или оставить заявку на обратный звонок.
- Оценить, нужен ли займ вообще. Возможно, вопрос решить проще: отсрочка платежа, рассрочка у продавца, помощь близких. Универсального сценария, который подойдет для любого случая, здесь нет — и бесплатную консультацию у действующего кредитора получить всегда быстрее, чем новый отказ.
Отдельно про поток звонков и писем «мы вас предварительно одобрили, внесите комиссию за оформление». Легальная организация не берет плату до выдачи и не требует переводов на карты частных лиц. Такие предложения — почти всегда мошенничество.
Альтернативы, если займ не вариант
|
Вариант |
Кому подходит |
Что учесть |
|---|---|---|
|
Рефинансирование действующих долгов |
Тем, у кого несколько обязательств |
Один платеж вместо нескольких проще контролировать |
|
Реструктуризация у текущего кредитора |
Доход просел, платить нечем |
В истории отражается мягче просрочки |
|
Кредитные каникулы |
Наступила предусмотренная законом ситуация |
Право действует не для всех оснований |
|
Потребительский кредит в банке |
Есть подтвержденный доход и время |
Дешевле микрозайма, но требования к истории строже |
|
Займ под обеспечение |
Есть ликвидное имущество |
Микрофинансовые компании не вправе принимать в залог жилое помещение гражданина |
|
Банкротство |
Долги неподъемны |
Крайняя мера: должникам она дает списание, но закрывает доступ к кредитам на годы |
Для крупных целей — ипотека, покупка квартиры, автомобиля — сначала нужно улучшение рейтинга: такие заявки рассматривают строже, и подходящую программу без нормальной истории не найти.
Чек-лист перед подачей заявки
- Заказал отчеты во всех бюро из списка ЦККИ и изучил записи.
- Оспорил ошибки, если они нашлись, и дождался ответа.
- Закрыл открытые просрочки или хотя бы самую длинную.
- Посчитал ПДН с учетом нового платежа.
- Проверил компанию в реестре Банка России и прочитал условия договора, включая штрафы за просрочку.
- Выбрал реалистичную сумму: лучше меньше, но точно вернуть.
- Подготовил паспорт и СНИЛС, проверил срок действия документов.
- Убедился, что карта или счет оформлены на мое имя.
- Поставил напоминание на дату платежа за два-три дня.
Что изменилось в 2026 году и что будет в 2027
Правила для заемщиков с плохой историей ужесточились — это нужно учитывать при планировании.
|
Дата |
Что меняется |
Что это значит при плохой истории |
|---|---|---|
|
1 января 2026 |
Доходы «со слов» не учитываются: только подтвержденный доход либо расчет по среднедушевому доходу в регионе |
Завысить доход в анкете, чтобы пройти по ПДН, больше не получится |
|
1 марта 2026 |
При онлайн-оформлении заемщика идентифицируют через Единую биометрическую систему |
Оформить займ по чужим данным стало сложнее |
|
1 апреля 2026 |
Предельные начисления по займам до года снижены со 130% до 100% суммы займа |
Долг не вырастет больше чем вдвое даже при длительной просрочке |
|
1 октября 2026 |
Не более двух непогашенных займов с ПСК выше 200% годовых |
Стратегия «перезанять в другой компании» перестает работать |
|
31 декабря 2026 |
Обмен данными с бюро переходит в онлайн |
Новая просрочка становится видна кредиторам почти сразу |
|
1 апреля 2027 |
«Один займ в руки» с ПСК выше 100% годовых, новый договор — не ранее четвертого календарного дня после погашения предыдущего |
Цепочки займов прерываются |
|
1 июля 2027 |
Для расчета ПДН учитываются только официально подтвержденные доходы |
Заемщикам без официального дохода станет сложнее |
Реформу задал Федеральный закон от 29.12.2025 № 545-ФЗ. Практический вывод для человека с испорченной историей: окно, в котором можно было закрывать один долг другим, закрывается. Чем раньше вы начнете приводить историю в порядок, тем больше вариантов останется.
Чего делать нельзя: «гарантированное одобрение» и платное исправление истории
Спрос на займы при плохой истории породил целую индустрию, и большая часть предложений в ней — либо бесполезны, либо опасны.
«Одобрение без проверок и отказов». Проверка кредитной истории — обязанность легального кредитора. Обещание ее не делать означает, что компания работает вне реестра.
«Исправим кредитную историю за N дней». Правдивую запись удалить нельзя ни за какие деньги. Исправляется только недостоверная информация, и делается это бесплатно — через кредитора или бюро.
Брокеры с предоплатой. Схема одинаковая: просят комиссию «за подбор» или «за страховку одобрения» и исчезают. Легальная организация не берет плату до выдачи.
Платные подписки сервисов подбора. Часто человек уверен, что оформил заявку в микрофинансовой компании, а на деле подписался на информационные услуги агрегатора. Информационно-справочные площадки собирают заявки пользователей и передают их дальше, а плату берут за сам подбор. Проверяйте, кому уходят деньги, и отключайте регулярные платежи, если они вам не нужны.
Займы «под расписку» от частных лиц через интернет. Такие сделки не подпадают под надзор Банка России, а порядок взыскания в них может быть любым.
Если вам отказали везде, это не повод искать кредитора без лицензии. Это повод посмотреть на ситуацию шире: возможно, проблему решает не новый долг, а реструктуризация текущего.
Сколько стоит такой займ и когда он невыгоден
Для заемщика с плохой историей ставка обычно максимальная из возможных. Предельная ставка по договорам потребительского микрозайма ограничена законом, а все начисления по займам сроком до года не могут превышать 100% суммы займа.
Простой расчет. Займ 10 000 рублей на 30 дней при ставке 0,8% в день: проценты составят 2 400 рублей, к возврату — 12 400 рублей. Если платеж просрочен на четыре месяца, начисления упрутся в законный предел, и вернуть придется не больше 20 000 рублей сверх основного долга по этому договору.
Оценивайте свои финансовые возможности и риски. Полная стоимость кредита (займа) от 292,000% до 292,000% годовых.
Посчитать переплату заранее помогает калькулятор на сайте компании: укажите сумму, срок и метод погашения — и увидите размер платежа и полную стоимость. Экспресс-займы на несколько дней и долгосрочные программы на несколько месяцев стоят по-разному, поэтому сравнивать нужно не ставку, а итоговую сумму к возврату. Максимальная переплата ограничена законом, минимальная зависит от того, попадаете ли вы в акционные условия для первого обращения.
Когда займ — плохое решение
- платежи по действующим долгам уже забирают больше половины дохода;
- деньги нужны, чтобы внести платеж по другому обязательству;
- нет понимания, из каких средств вы будете гасить долг через месяц;
- сумма сопоставима с ежемесячным доходом.
В этих случаях дешевле обойдется не новый договор, а разговор с текущим кредитором: продление срока, реструктуризация или кредитные каникулы, если ваша ситуация подпадает под установленные законом основания.
Как улучшить кредитную историю
Быстрых способов нет, и любой, кто обещает обратное, продает воздух. Скоринг оценивает свежие события выше старых, поэтому восстановление занимает месяцы. Реалистичный горизонт — от 6 до 12 месяцев без новых нарушений.
- Закройте просрочки, начиная с самой длинной.
- Не гасите долг новым долгом: это увеличивает и сумму, и количество записей.
- Возьмите один небольшой продукт с регулярными платежами и ведите его без единой задержки.
- Держите платежи по всем обязательствам в пределах 30–50% дохода: личные финансы проще контролировать, когда крупное обязательство одно.
- Проверяйте отчет раз в квартал: свежая ошибка исправляется проще старой.
- Не подавайте заявки веером. Одна за раз, с паузой после отказа.
- Используйте продление и досрочное погашение — они отражаются в истории мягче, чем просрочка.
Подробный разбор — в материале о том, как микрозаймы влияют на кредитную историю, и в материале о плохой кредитной истории.
Мифы vs реальность
Миф: с плохой историей займ не дадут нигде.
Реальность: дадут, если нет открытой просрочки и долговая нагрузка в норме. Сумма будет меньше, срок короче.
Миф: есть компании, которые не проверяют историю.
Реальность: проверка обязательна для всех участников реестра. Отсутствие проверки — признак нелегального кредитора.
Миф: историю можно очистить за деньги.
Реальность: удаляется только недостоверная информация, и бесплатно. Правдивая запись хранится семь лет.
Миф: чем больше заявок, тем выше вероятность одобрения.
Реальность: наоборот. Частые обращения фиксируются в отчете и читаются как признак финансовых проблем.
Миф: залог автомобиля или недвижимости решает вопрос с историей.
Реальность: микрофинансовые компании не вправе выдавать гражданам займы под залог жилого помещения, а займ под ПТС — отдельный продукт со своими рисками, и историю он не исправляет. [ПРОВЕРИТЬ: сверить формулировку запрета на займы под залог жилья с действующей редакцией закона № 151-ФЗ]
Как это устроено в ООО МФК «Джой Мани»
ООО МФК «Джой Мани» работает под брендом Joymoney (зарегистрированный товарный знак № 853625), далее по тексту – Joymoney, рассматривает заявки от граждан с разной кредитной историей и оценивает ситуацию целиком, а не по одному баллу рейтинга. Открытая просрочка остается стоп-фактором, а вот закрытые нарушения в прошлом сами по себе поводом для отказа не являются.
Что это значит на практике
- первый займ обычно небольшой, а кредитный лимит растет с каждым закрытым без просрочек договором;
- при повторном обращении доступны более крупные суммы и более длинные сроки;
- если по действующему договору возникают сложности, есть продление срока, досрочное погашение без штрафов и реструктуризация — обращаться за ними нужно до даты платежа;
- заявку можно подать на сайте или в мобильном приложении, а следить за договором удобно в личном кабинете.
Подать заявку можно с компьютера или через мобильное приложение: заполнить анкету, приложить фото паспорта, дождаться ответа — обычно он придет за несколько минут, в сложных случаях в течение часа. В личном кабинете остаются открытыми все документы по договору: график, сумма к возврату и способы оплаты. Это позволяет запросить справку в пару кликов и не запрашивать ее по телефону. Правила использования личного кабинета и политика обработки данных доступны на сайте — соглашение можно изучить до регистрации.
Преимущества повторного обращения простые: лимит можно увеличить, а при наличии закрытых без просрочек договоров компания сможет предложить более длинный срок. Погасить займ досрочно можно в любой день, необходимые реквизиты есть в личном кабинете.
Joymoney работает с 2014 года, входит в СРО «МиР» и находится под надзором Банка России; за это время компания выдала более 1,5 млн микрозаймов.
Часто задаваемые вопросы
Дают ли микрозайм с плохой кредитной историей?
Да. Микрофинансовые организации одобряют такие заявки чаще банков, потому что оценивают короткий горизонт и небольшую сумму. Решающее значение имеют отсутствие открытой просрочки и долговая нагрузка.
Дадут ли микрозайм с плохой кредитной историей и просрочками?
Если просрочки закрыты — шансы реальные. Если есть действующая просрочка, в одобрении откажут почти наверняка: сначала нужно закрыть текущую задолженность.
Как взять займ с плохой кредитной историей быстрее всего?
Проверить отчет и исправить ошибки, закрыть просрочки, выбрать небольшую сумму и подать одну заявку онлайн в компанию из реестра Банка России. Гарантий нет ни у кого, но этот порядок повышает вероятность положительного решения.
Есть ли МФО, которые не проверяют кредитную историю?
Нет. Проверка обязательна. Компании, обещающие выдачу без нее, работают вне реестра, и обращаться к ним опасно.
Сколько ждать решения по заявке?
Как правило, несколько минут: анкета обрабатывается автоматически. Ответ приходит в личный кабинет и по СМС.
Какие документы нужны?
Обычно паспорт и СНИЛС. Иногда запрашивают ИНН или подтверждение дохода. Справок с работы и поручителей микрофинансовые компании, как правило, не требуют.
Можно ли получить займ безработным или пенсионерам?
Формально требуется любой постоянный источник средств, включая пенсию. Но с 2026 года доход нужно подтвердить либо он рассчитывается по среднедушевому доходу в регионе, поэтому полностью без дохода рассчитывать на одобрение не стоит.
Дают ли займы студентам и самозанятым?
Возраст от 18 лет открывает доступ к продуктам для молодых заемщиков, а самозанятым доход подтвердить проще всего — справкой из приложения налоговой. Итог все равно зависит от нагрузки и наличия просрочек.
Как бесплатно узнать свою кредитную историю?
Запросить через Госуслуги список бюро в ЦККИ, затем заказать отчет на сайте каждого бюро. Бесплатно — дважды в календарный год в каждом бюро.
Что делать, если отказали во всех компаниях?
Скорее всего, дело в открытой просрочке или в нагрузке. Проверьте отчет, закройте задолженность, при необходимости обратитесь за реструктуризацией к действующему кредитору. Новые заявки без изменения ситуации результата не дадут.
Влияет ли отказ на кредитную историю?
Сам отказ рейтинг не снижает, но заявка и решение по ней фиксируются. Много обращений за короткое время ухудшают картину.
Через сколько после закрытия просрочки можно подавать заявку?
Данные обновляются в бюро в течение нескольких рабочих дней после погашения, но кредиторы смотрят на устойчивость: месяц-два аккуратных платежей заметно повышают шансы.
Можно ли взять займ с плохой историей без отказа?
Гарантированного одобрения не существует ни в одной легальной компании: решение зависит от скоринга. Любая формулировка про стопроцентное одобрение — это реклама, а не условие договора.
Поможет ли залог или поручитель?
Поручителей микрофинансовые организации обычно не принимают. Залоговые продукты существуют, но это отдельный продукт со своими рисками, и на кредитную историю они не влияют.
Заключение: плохая история — это не навсегда
Подытожим. Займ с плохой кредитной историей — реальная возможность, а не лотерея: почти все решают два фактора, на которые вы влияете сами, — отсутствие открытой просрочки и разумная долговая нагрузка. Начните с бесплатной проверки отчета, уберите из него чужие записи, закройте самый старый долг и подайте одну заявку на сумму, которую точно вернете. Каждый закрытый в срок договор постепенно перевешивает старые нарушения, и через несколько месяцев картина выглядит иначе.
Joymoney старается оставаться на связи со своими заемщиками и решать вопросы до того, как они превратятся в просрочку. Если нужна консультация по действующему договору, напишите нам в чат в личном кабинете, на info@joy.money или позвоните на горячую линию 8 (499) 490-25-64 — специалисты на связи с 6:00 до 20:00 по московскому времени.
Источники
Источники: федеральные законы в действующей редакции, решения и разъяснения Банка России, государственный реестр бюро кредитных историй.
- Федеральный закон от 30.12.2004 № 218-ФЗ «О кредитных историях» (действующая редакция), статьи 4, 5, 7, 8. КонсультантПлюс. Дата обращения: 22.09.2026. consultant.ru
- Федеральный закон от 02.07.2010 № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях» (действующая редакция). КонсультантПлюс. Дата обращения: 22.09.2026. consultant.ru
- Федеральный закон от 29.12.2025 № 545-ФЗ (изменения в законодательство о микрофинансовой деятельности). Официальный интернет-портал правовой информации. Дата обращения: 22.09.2026. publication.pravo.gov.ru
- Банк России. «2026 год станет годом серьезной трансформации МФО»: интервью директора департамента небанковского кредитования Ильи Кочеткова, 15.01.2026. Дата обращения: 22.09.2026. cbr.ru
- Банк России. Снижение максимальной переплаты по краткосрочным кредитам и займам со 130% до 100% с 01.04.2026. Дата обращения: 22.09.2026. cbr.ru
- Решение Совета директоров Банка России от 24 июля 2026 года об установлении макропруденциальных лимитов на IV квартал 2026 года. Дата обращения: 22.09.2026. garant.ru
- Банк России. Изменения в порядке формирования кредитных историй: шкала персонального кредитного рейтинга 1–999, срок хранения 7 лет, ответ кредитора в течение 10 рабочих дней. Дата обращения: 22.09.2026. cbr.ru
- Банк России. Центральный каталог кредитных историй: порядок запроса и бесплатное получение отчета. Дата обращения: 22.09.2026. cbr.ru
- Банк России. Государственный реестр бюро кредитных историй. Дата обращения: 22.09.2026. cbr.ru
- Банк России. Единый реестр субъектов рынка микрофинансирования. Дата обращения: 22.09.2026. cbr.ru
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой или юридической консультацией. Условия займа определяются договором. Издатель: ООО МФК «Джой Мани».
Материал подготовлен Joymoney — сервисом онлайн-займов ООО МФК «Джой Мани» (ИНН 5407496776, ОГРН 1145476064711, номер в госреестре МФО 651403550005450). Компания работает с 2014 года, является членом СРО «МиР» и находится под надзором Банка России.
Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день